Mit dem Start Deiner Selbstständigkeit zahlst Du Deine Kranken- und Pflegeversicherungsbeiträge selbst. Wie hoch sie ausfallen, hängt unter anderem von Deinem Gewinn, dem Gründungszuschuss und Deiner Krankenkasse ab. Wichtig ist deshalb, die Beiträge von Anfang an realistisch in Deine Kalkulation einzuplanen.

Lorem ipsum dolor sit amet, consectetur adipiscing elit proin mi pellentesque lorem turpis feugiat non sed sed sed aliquam lectus sodales gravida turpis maassa odio faucibus accumsan turpis nulla tellus purus ut cursus lorem in pellentesque risus turpis eget quam eu nunc sed diam.
Lorem ipsum dolor sit amet, consectetur adipiscing elit consectetur in proin mattis enim posuere maecenas non magna mauris, feugiat montes, porttitor eget nulla id.

Lorem ipsum dolor sit amet, consectetur adipiscing elit proin mi pellentesque lorem turpis feugiat non sed sed sed aliquam lectus sodales gravida turpis maassa odio.
Lorem ipsum dolor sit amet, consectetur adipiscing elit ut suspendisse convallis enim tincidunt nunc condimentum facilisi accumsan tempor donec dolor malesuada vestibulum in sed sed morbi accumsan tristique turpis vivamus non velit euismod.
“Lorem ipsum dolor sit amet, consectetur adipiscing elit nunc gravida purus urna, ipsum eu morbi in enim”
Lorem ipsum dolor sit amet, consectetur adipiscing elit ut suspendisse convallis enim tincidunt nunc condimentum facilisi accumsan tempor donec dolor malesuada vestibulum in sed sed morbi accumsan tristique turpis vivamus non velit euismod.
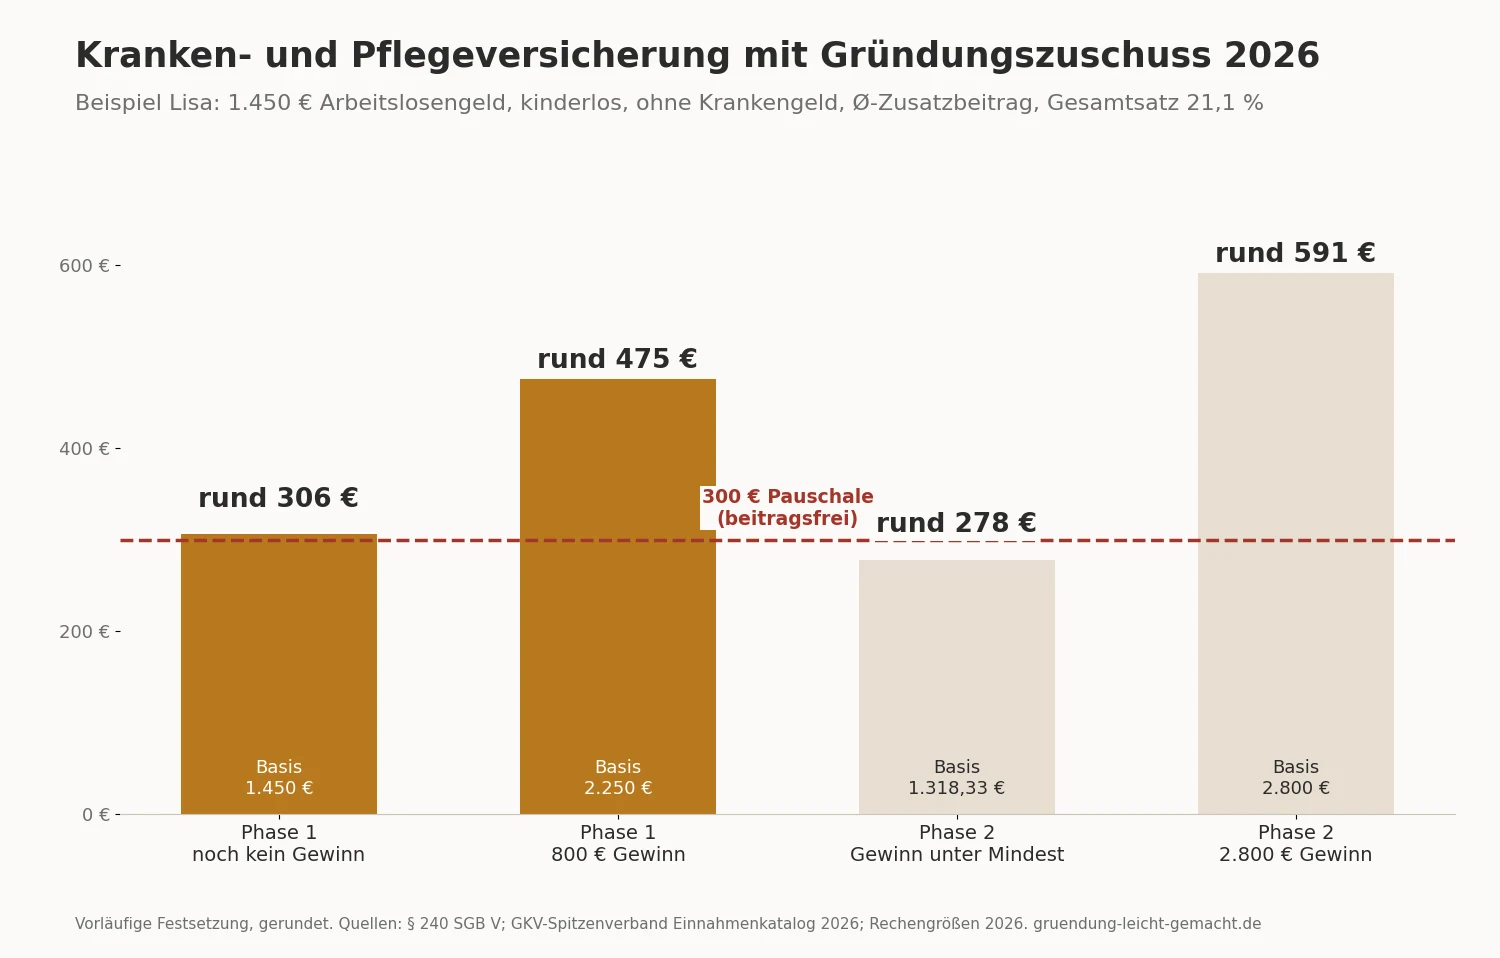
Mit dem Start Deiner Selbstständigkeit endet die Pflichtversicherung über die Agentur für Arbeit. Du bist dann in der Regel freiwillig gesetzlich versichert und zahlst Deine Beiträge selbst. Dabei zählt auch der Gründungszuschuss als Einnahme. Beitragsfrei ist nur die Pauschale von 300 Euro (§ 240 Abs. 2 Satz 3 SGB V). In Phase 1 zahlst Du deshalb Beiträge auf den Teil, der Deinem Arbeitslosengeld entspricht, plus auf Deinen Gewinn. Mindestens rechnet die Kasse 2026 mit 1.318,33 Euro im Monat. Kinderlos, ohne Krankengeld und beim durchschnittlichen Zusatzbeitrag sind das rund 278 Euro. Mit 1.450 Euro Arbeitslosengeld und noch ohne Gewinn sind es rund 306 Euro.
Viele Gründer rechnen mit den 300 Euro aus dem Zuschuss und denken, die Krankenversicherung sei damit erledigt. Oft stimmt das nicht. In diesem Beitrag rechnen wir nach, was Du wirklich zahlst. Und wir zeigen, wie Du teure Nachzahlungen vermeidest.
Solange Du Arbeitslosengeld bekommst, bist Du über die Agentur für Arbeit pflichtversichert. Sie zahlt die Beiträge. Mit dem Gründungstag endet das. Den Gründungszuschuss behandelt die Krankenkasse nicht wie Arbeitslosengeld.
Danach führt Dich Deine Krankenkasse in der Regel automatisch als freiwilliges Mitglied weiter (§ 188 Abs. 4 SGB V). Du musst Dich also nicht neu anmelden. Du musst der Kasse aber Deine Selbstständigkeit mitteilen und einen Einkommensfragebogen ausfüllen. Willst Du nicht freiwillig versichert bleiben, kannst Du innerhalb von zwei Wochen nach dem Hinweis der Kasse austreten. Dafür musst Du eine andere Absicherung nachweisen, etwa eine private Krankenversicherung.
Eine beitragsfreie Familienversicherung über Partner oder Eltern scheidet aus. Wer hauptberuflich selbstständig ist, kann nicht familienversichert sein (§ 10 Abs. 1 Satz 1 Nr. 4 SGB V). Für den Gründungszuschuss musst Du aber hauptberuflich gründen.
Eine Ausnahme von der freiwilligen Versicherung gilt für Künstler und Publizisten. Sie sind über die Künstlersozialkasse pflichtversichert. Die Rechnung in diesem Beitrag gilt für sie nicht.
Ja, zum größten Teil. Als freiwilliges Mitglied zahlst Du Beiträge auf alle Einnahmen, die Deinen Lebensunterhalt sichern. Dazu gehört auch der Gründungszuschuss. Der GKV-Spitzenverband führt ihn in seinem Einnahmenkatalog ausdrücklich als beitragspflichtig auf (Stand 26.05.2026).
Eine Ausnahme regelt das Gesetz:
„Der zur sozialen Sicherung vorgesehene Teil des Gründungszuschusses nach § 94 des Dritten Buches in Höhe von monatlich 300 Euro darf nicht berücksichtigt werden.“ (§ 240 Abs. 2 Satz 3 SGB V)
Für Dich heißt das:
Wie hoch Dein Gründungszuschuss insgesamt ist, rechnen wir im Beitrag Wie hoch ist der Gründungszuschuss vor. Wie Phase 2 funktioniert, steht im Beitrag zur zweiten Förderphase.
Die Rechnung folgt drei Schritten:
Krankenversicherung ermäßigt, ohne Krankengeld
Satz: 14,0 %
Krankenversicherung allgemein, mit Krankengeld
Satz: 14,6 %
Durchschnittlicher Zusatzbeitrag
Satz: 2,9 % (je Kasse unterschiedlich)
Pflegeversicherung mit einem Kind
Satz: 3,6 %
Pflegeversicherung kinderlos ab 23 Jahren
Satz: 4,2 %
Als Selbstständiger zahlst Du alle Anteile allein. Einen Arbeitgeberanteil gibt es nicht.
Achtung bei Ehepaaren: Ist Dein Ehe- oder Lebenspartner privat versichert und verdient mehr als Du, kann die Kasse sein Einkommen anteilig mitrechnen (§ 240 Abs. 5 SGB V). Dann zählen bis zu 2.906,25 Euro im Monat, die halbe Beitragsbemessungsgrenze. Frag Deine Kasse vorher danach.
Wichtig: Am Anfang kennt die Kasse Deinen Gewinn noch nicht. Sie setzt die Beiträge deshalb vorläufig fest. Grundlage sind Deine „nachgewiesenen voraussichtlichen Einnahmen“ (§ 240 Abs. 4a Satz 2 SGB V). Dafür nutzt Du am besten die Zahlen aus Deiner Kalkulation.
Nehmen wir Lisa. Sie ist kinderlos, bekommt 1.450 Euro Arbeitslosengeld und gründet mit Gründungszuschuss. Ihre Kasse erhebt den durchschnittlichen Zusatzbeitrag von 2,9 Prozent. Lisa verzichtet zunächst auf Krankengeld. Ihr Gesamtsatz liegt damit bei 21,1 Prozent (14,0 plus 2,9 plus 4,2).
Phase 1, noch kein Gewinn
Beitragspflichtige Einnahmen: 1.450 Euro
Beitrag pro Monat: rund 306 Euro
Phase 1, 800 Euro Gewinn
Beitragspflichtige Einnahmen: 2.250 Euro
Beitrag pro Monat: rund 475 Euro
Phase 2, Gewinn unter 1.318,33 Euro
Beitragspflichtige Einnahmen: 1.318,33 Euro (Mindestbemessung)
Beitrag pro Monat: rund 278 Euro
Phase 2, 2.800 Euro Gewinn
Beitragspflichtige Einnahmen: 2.800 Euro
Beitrag pro Monat: rund 591 Euro
Drei Erkenntnisse aus dem Beispiel:
Hat Lisa ein Kind, sinkt ihr Pflegebeitrag auf 3,6 Prozent. Ihr Gesamtsatz liegt dann bei 20,5 Prozent. Die Werte sind gerundet. Die getrennten Gewinnzeilen gelten für die vorläufige Festsetzung. Bei der endgültigen Abrechnung verteilt die Kasse Deinen Jahresgewinn gleichmäßig auf die Monate. Dein genauer Beitrag hängt von Deiner Kasse und Deiner Familiensituation ab.
Als hauptberuflich Selbstständiger bekommst Du in der gesetzlichen Krankenversicherung zunächst kein Krankengeld (§ 44 Abs. 2 Satz 1 Nr. 2 SGB V). Du kannst es aber per Wahlerklärung gegenüber Deiner Kasse wählen. Dann zahlst Du den allgemeinen Beitragssatz von 14,6 statt 14,0 Prozent.
Zwei Punkte solltest Du kennen:
Bist Du bei Abgabe der Erklärung arbeitsunfähig, wirkt sie erst ab dem Tag nach dem Ende der Arbeitsunfähigkeit. Kläre die Frage deshalb vor dem Start. Jede Kasse muss außerdem einen Wahltarif mit früherem Krankengeld gegen eine Prämie anbieten. Er bindet Dich drei Jahre an die Kasse. Steigt der Zusatzbeitrag, kannst Du dann nicht sonderkündigen.
Ob sich das lohnt, hängt von Deinen Rücklagen ab. Wer kein Polster für mehrere Monate hat, sollte sich gegen Einkommensausfall absichern. Eine private Krankentagegeldversicherung ist eine Alternative.
Die vorläufigen Beiträge sind nicht endgültig. Liegt Dein Einkommensteuerbescheid vor, setzt die Kasse die Beiträge für das Jahr endgültig fest (§ 240 Abs. 4a Satz 3 SGB V). War Dein Gewinn höher als geschätzt, zahlst Du nach. War er niedriger, bekommst Du Geld zurück. Unter den Mindestbeitrag sinkt der Beitrag aber nicht.
Gerade im zweiten Jahr kann das wehtun. Dann kommt der Steuerbescheid für das Gründungsjahr, und gleichzeitig steigen die laufenden Beiträge. So vermeidest Du böse Überraschungen:
Was bei Rückständen droht, zeigen wir im Beitrag zu Beitragsschulden bei der Krankenkasse. Dort steht auch, wie Säumniszuschläge entstehen.
Als Selbstständiger kannst Du in die private Krankenversicherung wechseln, unabhängig vom Einkommen. Für junge, gesunde Gründer wirkt sie oft günstiger. Bedenke aber drei Punkte:
In der Gründungsphase mit schwankendem Einkommen ist die gesetzliche Versicherung für viele die sicherere Wahl. Diese Entscheidung solltest Du mit einem unabhängigen Versicherungsberater treffen. Wir beraten dazu nicht.
Mit 300 Euro planen. Die Pauschale deckt die Beiträge nur ohne Gewinn ungefähr. Plane in Deiner Kalkulation den echten Beitrag ein.
Gewinn zu niedrig schätzen. Eine niedrige vorläufige Festsetzung führt später zu einer Nachzahlung.
Selbstständigkeit nicht melden. Wer die Kasse nicht informiert, riskiert falsche Beiträge und Rückstände.
Krankengeld zu spät wählen. Bist Du arbeitsunfähig, wirkt die Wahlerklärung erst danach.
Steuerbescheid liegen lassen. Ohne Nachweis droht der Höchstbeitrag.
Weitere typische Fehler findest Du im Beitrag über die sieben Fehler beim Gründungszuschuss.
Unsicher, ob Deine Kalkulation die Sozialversicherung richtig abbildet? Wir prüfen sie mit Dir.
Wir sind die FUNDS4YOU GmbH und begleiten Gründer seit Jahren zum Gründungszuschuss. Mehr über uns erfährst Du hier. So helfen wir Dir bei der Krankenversicherung:
Die Wahl der Krankenkasse oder eines privaten Tarifs ersetzen wir nicht. Dafür ist ein unabhängiger Versicherungsberater die richtige Adresse.
Jetzt kostenloses Erstgespräch vereinbaren
Ja, auf den größten Teil. Als freiwilliges Mitglied zahlst Du Beiträge auf alle Einnahmen zum Lebensunterhalt. Dazu gehört der Gründungszuschuss. Beitragsfrei ist nur die Pauschale von 300 Euro monatlich (§ 240 Abs. 2 Satz 3 SGB V). In Phase 1 zählt also der Teil, der Deinem Arbeitslosengeld entspricht, plus Dein Gewinn.
Die Kasse rechnet mindestens mit 1.318,33 Euro Einnahmen im Monat. Mit dem ermäßigten Satz von 14,0 Prozent, dem durchschnittlichen Zusatzbeitrag von 2,9 Prozent und 4,2 Prozent Pflegeversicherung für Kinderlose sind das rund 278 Euro. Mit einem Kind sind es rund 270 Euro. Je nach Kasse kann der Betrag abweichen.
Nur ungefähr und nur ohne Gewinn. In Phase 1 zählt Dein Arbeitslosengeld-Anteil mit. Bei 1.450 Euro Arbeitslosengeld sind das kinderlos rund 306 Euro Beitrag. Sobald Du Gewinn machst, steigt der Beitrag weiter. Für Rente und Arbeitslosenversicherung bleibt aus den 300 Euro nichts übrig.
Nicht automatisch. Als hauptberuflich Selbstständiger musst Du Krankengeld per Wahlerklärung bei Deiner Kasse wählen. Dann zahlst Du den allgemeinen Beitragssatz von 14,6 Prozent. Der Anspruch beginnt erst ab der siebten Woche der Arbeitsunfähigkeit. An die Wahl bist Du drei Jahre gebunden.
Dann zahlst Du nach. Die Kasse setzt die Beiträge zunächst vorläufig auf Basis Deiner Schätzung fest. Liegt der Einkommensteuerbescheid vor, rechnet sie endgültig ab. War Dein Gewinn höher, fordert sie die Differenz nach. Bilde deshalb eine Rücklage und melde deutliche Änderungen frühzeitig.
Mit dem Start Deiner Selbstständigkeit bist Du freiwillig gesetzlich versichert und zahlst die Beiträge selbst. Der Gründungszuschuss zählt dabei mit, nur die 300 Euro Pauschale sind beitragsfrei. Beim durchschnittlichen Zusatzbeitrag und ohne Krankengeld zahlst Du 2026 mindestens rund 270 bis 280 Euro, in Phase 1 meist mehr. Plane den echten Beitrag in Deiner Kalkulation ein, schätze Deinen Gewinn ehrlich und bilde eine Rücklage für Nachzahlungen.
Dieser Beitrag ersetzt keine Versicherungs- oder Rechtsberatung.