Beitragsschulden bei der Krankenkasse können für Selbständige schnell teuer werden und sogar zum Ruhen des Leistungsanspruchs führen. Erfahre, welche fünf typischen Auslöser dahinterstecken, welche Folgen drohen und wie Du rechtzeitig gegensteuern kannst.
Lorem ipsum dolor sit amet, consectetur adipiscing elit proin mi pellentesque lorem turpis feugiat non sed sed sed aliquam lectus sodales gravida turpis maassa odio faucibus accumsan turpis nulla tellus purus ut cursus lorem in pellentesque risus turpis eget quam eu nunc sed diam.
Lorem ipsum dolor sit amet, consectetur adipiscing elit consectetur in proin mattis enim posuere maecenas non magna mauris, feugiat montes, porttitor eget nulla id.

Lorem ipsum dolor sit amet, consectetur adipiscing elit proin mi pellentesque lorem turpis feugiat non sed sed sed aliquam lectus sodales gravida turpis maassa odio.
Lorem ipsum dolor sit amet, consectetur adipiscing elit ut suspendisse convallis enim tincidunt nunc condimentum facilisi accumsan tempor donec dolor malesuada vestibulum in sed sed morbi accumsan tristique turpis vivamus non velit euismod.
“Lorem ipsum dolor sit amet, consectetur adipiscing elit nunc gravida purus urna, ipsum eu morbi in enim”
Lorem ipsum dolor sit amet, consectetur adipiscing elit ut suspendisse convallis enim tincidunt nunc condimentum facilisi accumsan tempor donec dolor malesuada vestibulum in sed sed morbi accumsan tristique turpis vivamus non velit euismod.
Beitragsschulden bei der Krankenkasse entstehen bei Selbständigen selten aus Zahlungsunwilligkeit, sondern aus der Konstruktion der Beitragsberechnung. Wer wenig verdient, zahlt trotzdem auf ein fiktives Mindesteinkommen von 1.318,33 Euro im Monat, § 240 Absatz 4 SGB V. Wer zwei Monatsbeiträge schuldet und trotz Mahnung nicht zahlt, dessen Leistungsanspruch ruht, § 16 Absatz 3a SGB V. Dazu kommt ein Säumniszuschlag von einem Prozent je angefangenem Monat.
Dieser Beitrag zeigt die fünf Auslöser, die Rechtsfolgen und die Schritte, mit denen sich beides abwenden lässt. Er behandelt die gesetzliche Krankenversicherung. Für privat Versicherte gelten andere Regeln, die hier nicht vorkommen.
Der beste Zeitpunkt, darüber zu sprechen, ist vor der Gründung, wenn die Beiträge noch in die Kalkulation passen. Melde Dich lieber frühzeitig bei uns, am besten bevor Du Deinen Businessplan abgibst.
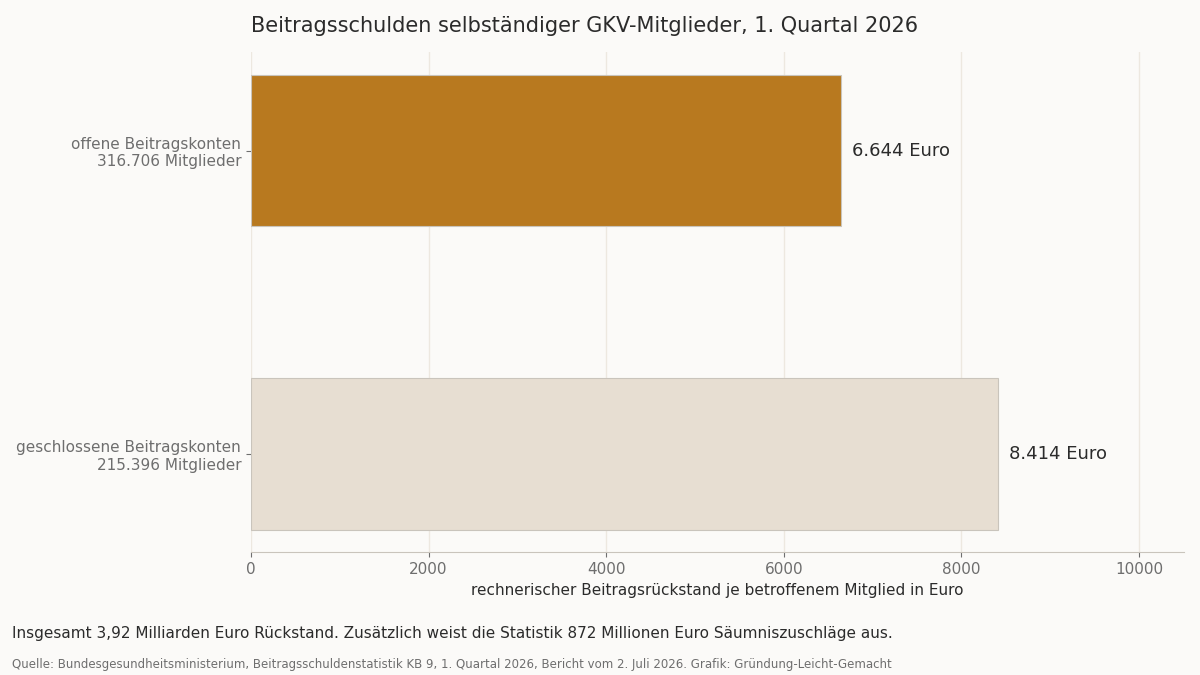
Das Bundesgesundheitsministerium führt dazu eine eigene Statistik, die Beitragsschuldenstatistik KB 9. Im Bericht für das erste Quartal 2026 vom 2. Juli 2026 steht die Zeile „Freiwillige Mitglieder, Selbständige” mit 1.489.604 Mitgliedern. Dazu diese Beträge:
Ein Konto wird geschlossen, wenn die freiwillige Mitgliedschaft endet. Das kann ein Kassenwechsel sein, aber auch die Rückkehr in eine Anstellung, der Wechsel in die private Krankenversicherung oder das Ende der Selbständigkeit. Die Schulden bleiben, die Mitgliedschaft nicht.
Zwei Zahlen rechnen wir selbst dazu, weil sie in der Statistik nicht ausgewiesen sind. Rechnerisch ergeben sich rund 6.644 Euro je Mitglied mit offenem Konto und rund 8.414 Euro je Mitglied mit geschlossenem. Und 316.706 von 1.489.604 Mitgliedern bedeuten: Gut jedes fünfte freiwillig versicherte selbständige Mitglied hat einen offenen Beitragsrückstand.
Die Statistik weist Beträge und Mitgliederzahlen getrennt aus. Ein Mitglied kann mehr als ein Beitragskonto haben, und die beiden Gruppen können sich überschneiden. Unsere Durchschnitte sind deshalb Näherungen, keine exakten Pro-Kopf-Werte.
Die Beiträge freiwillig Versicherter richten sich nach der gesamten wirtschaftlichen Leistungsfähigkeit, § 240 Absatz 1 SGB V. Nach unten gibt es aber einen Boden. „Als beitragspflichtige Einnahmen gilt für den Kalendertag mindestens der neunzigste Teil der monatlichen Bezugsgröße”, § 240 Absatz 4 Satz 1 SGB V.
Die Bezugsgröße für 2026 beträgt laut Sozialversicherungsrechengrößen-Verordnung 3.955 Euro im Monat. Ein Neunzigstel davon ist der Tagesbetrag. Für die Beitragsberechnung wird jeder Monat mit dreißig Tagen angesetzt, § 223 Absatz 2 Satz 2 SGB V. Damit sind es 1.318,33 Euro im Monat, also genau ein Drittel der Bezugsgröße. Auf diesen Betrag zahlst Du Beiträge, auch wenn Du 400 Euro Gewinn machst oder Verlust.
Was das kostet, hängt von Deiner Kasse ab. Der allgemeine Beitragssatz liegt bei 14,6 Prozent, der ermäßigte ohne Krankengeldanspruch bei 14,0 Prozent. Dazu kommt ein Zusatzbeitrag, den jede Kasse selbst festlegt. Der gesetzliche Durchschnittswert für 2026 liegt bei 2,9 Prozent, die Gesamtsätze der bundesweit geöffneten Kassen reichen aber von 17,10 bis 18,90 Prozent. Die Pflegeversicherung liegt bei 3,6 Prozent, für Kinderlose ab 23 Jahren bei 4,2 Prozent.
Mit dem Durchschnittssatz gerechnet ergibt das:
Über alle Kassen hinweg liegt der Mindestbeitrag damit zwischen rund 265 und 305 Euro. Prüf den Satz Deiner Kasse, bevor Du kalkulierst, die Spanne ist größer als die meisten erwarten.
Jetzt der Punkt, an dem die Konstruktion kippt. Wer 650 Euro Gewinn im Monat erzielt, zahlt trotzdem rund 278 Euro. Das sind 43 Prozent des Gewinns allein für Kranken- und Pflegeversicherung. Bei 400 Euro Gewinn sind es fast 70 Prozent. Ab 1.318,33 Euro Gewinn bleibt die Belastung konstant bei 21,1 Prozent, weil dann der tatsächliche Gewinn zählt. Die Grafik oben zeigt genau diese Kurve.
Ein Punkt, der viele überrascht: Beitragspflichtig ist nicht nur der Gewinn aus dem Betrieb. Bei freiwilligen Mitgliedern zählt die gesamte wirtschaftliche Leistungsfähigkeit, also auch Mieteinnahmen und Kapitalerträge. § 240 Absatz 4a Satz 9 SGB V nennt die Einnahmen aus Vermietung und Verpachtung ausdrücklich. Wer nur den Betriebsgewinn kalkuliert, unterschätzt den Beitrag.
Die Krankenkasse kennt Deinen Gewinn nicht, solange kein Steuerbescheid vorliegt. Deshalb setzt sie die Beiträge zunächst vorläufig fest. Für Gründerinnen und Gründer gilt dabei eine eigene Regel: „Bei Aufnahme einer selbstständigen Tätigkeit werden die Beiträge auf der Grundlage der nachgewiesenen voraussichtlichen Einnahmen vorläufig festgesetzt”, § 240 Absatz 4a Satz 2 SGB V. Erst in den Folgejahren tritt der zuletzt erlassene Einkommensteuerbescheid an diese Stelle, Satz 1.
Deine eigene Prognose wird also zur Grundlage Deiner Beiträge. Das erzeugt zwei entgegengesetzte Fallen.
Nach oben. War das Jahr besser als die Prognose, kommt mit dem Bescheid eine Nachforderung für zwölf Monate auf einmal. Wer den Gewinn bereits ausgegeben hat, steht vor einer vierstelligen Rechnung ohne Rücklage.
Nach unten. Lief es früher gut und jetzt schlechter, zahlst Du weiter Beiträge auf den alten, hohen Gewinn. Die Korrektur kommt erst mit dem nächsten Bescheid, also mit ein bis zwei Jahren Verzögerung.
Gegen die zweite Falle gibt es ein Mittel, das viele nicht kennen. Du kannst eine Anpassung der vorläufigen Beiträge beantragen, wenn das Einkommen dauerhaft sinkt. Dafür genügt in der Regel eine betriebswirtschaftliche Auswertung oder eine Planrechnung. Dasselbe gilt für die Vorauszahlungen beim Finanzamt.
Dieser Abschnitt ist der teuerste des ganzen Beitrags, und er hat zwei Varianten.
Die schnelle Variante. Legst Du auf Verlangen der Kasse keine Nachweise über Deine Einnahmen vor, gilt schon währenddessen „für den Kalendertag der dreißigste Teil der monatlichen Beitragsbemessungsgrenze” als beitragspflichtige Einnahme, § 240 Absatz 1 Satz 2 SGB V. Dafür braucht es keine drei Jahre, das greift sofort.
Die langsame Variante. Weist das Mitglied „seine tatsächlichen Einnahmen auf Verlangen der Krankenkasse nicht innerhalb von drei Jahren nach Ablauf des jeweiligen Kalenderjahres nach”, werden die Beiträge „unter Zugrundelegung beitragspflichtiger Einnahmen in Höhe der Beitragsbemessungsgrenze endgültig festgesetzt”, § 240 Absatz 4a Satz 4 SGB V.
Die Beitragsbemessungsgrenze liegt 2026 bei 5.812,50 Euro im Monat. Es wird also gerechnet, als hättest Du das verdient. Je nach Beitragssatz sind das rund 1.190 bis 1.340 Euro monatlich. Wer vorher den Mindestbeitrag gezahlt hat, bei dem summiert sich die Nachforderung für ein einziges Jahr auf einen fünfstelligen Betrag.
Drei Rettungsanker stehen direkt daneben im Gesetz:
Diese zwölf Monate sind die Frist, die Du nicht verstreichen lassen darfst. Danach bleibt die Festsetzung stehen. Nebenbei: Bis zur Vorlage des Steuerbescheids ist die Verjährung von Beitragsansprüchen gehemmt, Satz 8. Aussitzen funktioniert hier also nicht.
Viele starten neben der Anstellung und sind über den Job krankenversichert, ohne eigenen Beitrag für die selbständige Tätigkeit. Läuft die Selbständigkeit gut, kippt der Status irgendwann. Wer „hauptberuflich selbständig erwerbstätig ist”, ist nach § 5 Absatz 5 SGB V in der Beschäftigung nicht mehr versicherungspflichtig und muss sich selbst versichern.
Eine Definition der Hauptberuflichkeit enthält das Gesetz nicht. Es stellt nur eine widerlegbare Vermutung auf: Bei Personen, die „regelmäßig mindestens einen Arbeitnehmer mehr als geringfügig beschäftigen”, wird vermutet, dass sie hauptberuflich selbständig sind. In der Praxis der Krankenkassen kommen weitere Maßstäbe dazu. Vor allem der zeitliche Umfang im Vergleich zur Anstellung und der Gewinn im Vergleich zum Gehalt.
Das Gefährliche ist der Zeitpunkt. Der Statuswechsel passiert von selbst, ohne Bescheid und ohne Warnung. Fällt er der Kasse später auf, wird rückwirkend ab dem tatsächlichen Beginn nachgefordert. Wie weit zurück, richtet sich nach den Verjährungsregeln des § 25 SGB IV, und das können mehrere Jahre sein.
Wer nebenbei wächst, sollte den Status deshalb aktiv klären lassen, statt zu warten, bis jemand fragt. Ein formloses Schreiben an die Kasse mit Stundenzahl, Gewinn und Gehalt genügt als Einstieg.
Sobald ein Beitrag offen bleibt, läuft die Uhr. „Für Beiträge und Beitragsvorschüsse, die der Zahlungspflichtige nicht bis zum Ablauf des Fälligkeitstages gezahlt hat, ist für jeden angefangenen Monat der Säumnis ein Säumniszuschlag von 1 Prozent des rückständigen, auf 50 Euro nach unten abgerundeten Betrages zu zahlen”, § 24 Absatz 1 SGB IV.
Ein Prozent im Monat sind bis zu zwölf Prozent im Jahr. Etwas weniger, weil auf volle 50 Euro abgerundet wird, und bei einem Rückstand unter 150 Euro entfällt der Zuschlag unter bestimmten Voraussetzungen ganz. An der Größenordnung ändert das nichts: Es ist teurer als die meisten Kredite.
Das erklärt die 872 Millionen Euro an Säumniszuschlägen in der Statistik des Ministeriums. Und es erklärt, warum die Rückstände auf geschlossenen Konten im Schnitt um rund 1.800 Euro höher liegen als auf offenen. Naheliegend ist, dass sich diese Rückstände über längere Zeiträume aufgebaut haben. Die Statistik weist das allerdings nicht aus, das ist unsere Vermutung.
Eine Ausnahme kennt das Gesetz. Wird eine Forderung rückwirkend per Bescheid festgestellt, ist der Zuschlag nicht zu erheben, „soweit der Beitragsschuldner glaubhaft macht, dass er unverschuldet keine Kenntnis von der Zahlungspflicht hatte”, § 24 Absatz 2 SGB IV. Das ist der Ansatzpunkt im Fall des unbemerkten Statuswechsels aus Auslöser 4.
Die härteste Folge steht in § 16 Absatz 3a SGB V. Für Mitglieder, die „mit einem Betrag in Höhe von Beitragsanteilen für zwei Monate im Rückstand sind und trotz Mahnung nicht zahlen”, ruht der Leistungsanspruch, Satz 3.
Ruhen heißt: Du bleibst Mitglied, Du schuldest weiter den vollen Beitrag, aber die Kasse zahlt nur noch einen Rest. Ausgenommen sind nach Satz 2:
Alles andere fällt weg. Der geplante Eingriff, die Vorsorge jenseits der Früherkennung, das Rezept für die Dauermedikation außerhalb akuter Zustände.
Das Ruhen endet, „wenn alle rückständigen und die auf die Zeit des Ruhens entfallenden Beitragsanteile gezahlt sind”. Die Beiträge, die während des Ruhens weiterlaufen, musst Du also mitzahlen. Es endet außerdem nicht oder tritt gar nicht ein, wenn Hilfebedürftigkeit nach dem SGB II oder SGB XII besteht, Satz 5.
Der schnellere Weg zurück führt über eine Vereinbarung: „Ist eine wirksame Ratenzahlungsvereinbarung zu Stande gekommen, hat das Mitglied ab diesem Zeitpunkt wieder Anspruch auf Leistungen, solange die Raten vertragsgemäß entrichtet werden”, Satz 4. Beides ist wichtig. Auf eine solche Vereinbarung besteht kein Rechtsanspruch, die Kasse entscheidet nach Ermessen. Und wer die Raten reißt, bei dem lebt das Ruhen wieder auf.
Noch ein Punkt, der selten genannt wird. Schon ab zwei Monaten Rückstand muss die Kasse Dich schriftlich auf eine Möglichkeit hinweisen: Im Fall der Hilfebedürftigkeit kannst Du die Übernahme der Beiträge durch den zuständigen Sozialleistungsträger beantragen, § 16 Absatz 3b SGB V.
Die Reihenfolge ist wichtiger als die einzelne Maßnahme:
Zur Stundung noch ein Wort, weil sie oft als Selbstverständlichkeit dargestellt wird. Stunden darf die Kasse nur unter zwei Bedingungen, § 76 Absatz 2 SGB IV. Die sofortige Einziehung müsste eine erhebliche Härte sein, und die Forderung darf durch die Stundung nicht gefährdet werden. Sie soll außerdem gegen angemessene Verzinsung und in der Regel nur gegen Sicherheitsleistung gewährt werden. Ein Anspruch darauf besteht nicht.
Wird ein Beitrag rückwirkend per Bescheid festgestellt, lohnt die Frage, ob Du unverschuldet keine Kenntnis von der Zahlungspflicht hattest, § 24 Absatz 2 SGB IV. Diese Glaubhaftmachung gehört allerdings in die Hände Deiner Krankenkasse selbst oder, wenn es zum Streit kommt, einer Anwältin oder eines Anwalts für Sozialrecht. Und wenn es weiter trägt als die Krankenkasse: Es gibt Schuldnerberatungsstellen, die auf Selbständige spezialisiert sind.
Wird der Gründungszuschuss bewilligt, und er ist eine Ermessensleistung nach § 93 Absatz 1 SGB III, gehört zu den ersten sechs Monaten eine Pauschale von 300 Euro monatlich zur sozialen Absicherung, § 94 Absatz 1 SGB III. Die zweite Förderphase bringt neun weitere Monate zu 300 Euro. Sie kann bewilligt werden, wenn Du Deine Geschäftstätigkeit mit geeigneten Unterlagen darlegst, § 94 Absatz 2 SGB III. Automatisch ist das nicht.
Stell die 300 Euro nun neben den Mindestbeitrag. Bei einer günstigen Kasse bleiben davon rund 35 Euro übrig. Bei einer teuren Kasse und ohne Kinder reicht die Pauschale nicht einmal für Kranken- und Pflegeversicherung. Die Rentenversicherung ist in keinem Fall enthalten, eine Absicherung gegen Berufsunfähigkeit erst recht nicht. Und sobald Dein Gewinn über 1.318,33 Euro steigt, steigt der Beitrag mit, die Pauschale bleibt gleich.
Genau deshalb gehören die Sozialversicherungen als eigener Posten in den Unternehmerlohn Deiner Kalkulation, und nicht in eine Sammelzeile „Sonstiges”. In den meisten Plänen, die uns erreichen, fehlen sie ganz oder sind zu niedrig angesetzt. Das fällt der fachkundigen Stelle auf, und spätestens im vierten Monat fällt es Dir auf.
Was sonst in einen tragfähigen Plan gehört, steht im Beitrag zum Businessplan für den Gründungszuschuss.
Gründung-Leicht-Gemacht rechnet die Sozialversicherungen im Erstgespräch als eigenen Block durch: Mindestbeitrag bei Deiner Kasse, Beitrag bei Deinem geplanten Gewinn, und die Lücke, die nach der Förderung bleibt, also spätestens nach sechs und im günstigen Fall nach fünfzehn Monaten. Dafür brauchen wir keine Unterlagen, nur Deine Zahlen.
Für den Antrag auf den Gründungszuschuss brauchst Du eine fachkundige Stellungnahme zur Tragfähigkeit. Gründung-Leicht-Gemacht ist fachkundige Stelle im Sinne des § 93 Absatz 2 Satz 2 SGB III und stellt sie aus. Die Aufzählung im Gesetz ist nicht abschließend, über die Anerkennung im Einzelfall entscheidet Deine Agentur für Arbeit. Angeboten wird beides: Feedback auf Deine eigenen Unterlagen und die vollständige Erstellung von Businessplan und Kalkulation. Was dabei geprüft wird, erklärt der Beitrag zur fachkundigen Stellungnahme.
Die Stellungnahme ist ein Selbstzahlerangebot und in unseren über einen Aktivierungs- und Vermittlungsgutschein abgerechneten Maßnahmen immer enthalten. Ob Du einen Gutschein bekommst, entscheidet Deine Agentur für Arbeit nach Ermessen. Drei Punkte solltest Du bei jeder fachkundigen Stelle vorher klären: was sie kostet, wie lange sie braucht und ob Du persönlich erscheinen musst. Bei uns gibt es keinen Präsenztermin, alles läuft online, und die Zeiten richten sich nach Deinem Alltag.
Eines können wir nicht: Dich gegenüber Deiner Krankenkasse vertreten oder ein laufendes Verfahren führen. Dafür ist die Kasse selbst der erste Ansprechpartner, bei Streit eine Anwältin oder ein Anwalt für Sozialrecht. Unsere Aufgabe ist, dass es gar nicht so weit kommt. Schreib uns über das Formular, solange sich die Zahlen noch planen lassen.
Behandle den Krankenkassenbeitrag wie die Miete und nicht wie eine Rechnung, die auch später gezahlt werden kann. Warum? Weil die Kasse als einzige Gläubigerin Deinen Zugang zum Arzt einschränken darf, und weil der Säumniszuschlag teurer ist als fast jeder Kredit.
Zugegeben, in einem Monat mit schlechtem Umsatz ist das leichter gesagt als getan. Wir würden trotzdem in dieser Reihenfolge priorisieren: erst die Sozialversicherung, dann das Finanzamt, dann alles andere. Der Grund ist nicht moralisch, sondern praktisch. Die Folgen sind hier am schnellsten spürbar und am schwersten rückgängig zu machen.
Leg von Anfang an eine Rücklage für die Nachzahlung an. Faustregel aus der Praxis: Liegt Dein Gewinn über der Prognose, auf der die vorläufigen Beiträge beruhen, gehört die Differenz zur Seite und nicht aufs Girokonto.
Und wenn schon etwas offen ist, ruf bei der Kasse an, bevor die Mahnung kommt. Solange nur Beiträge offen sind, reden wir über Raten. Sobald vollstreckt wird, reden wir über Kontopfändung, und dann ist die Selbständigkeit selbst in Gefahr.
Die Mindestbemessungsgrundlage beträgt 1.318,33 Euro im Monat, ein Drittel der Bezugsgröße von 3.955 Euro, § 240 Absatz 4 SGB V. Je nach Kasse und Beitragssatz ergibt das rund 265 bis 305 Euro monatlich für Kranken- und Pflegeversicherung zusammen. Mit dem gesetzlichen Durchschnittssatz gerechnet sind es rund 270 bis 286 Euro.
Wer zwei Monatsbeiträge schuldet und trotz Mahnung nicht zahlt, dessen Leistungsanspruch ruht, § 16 Absatz 3a SGB V. Es bleiben akute Erkrankungen, Schmerzzustände, Schwangerschaft, Mutterschaft und Früherkennung. Kommt eine wirksame Ratenzahlungsvereinbarung zustande, lebt der Anspruch wieder auf, solange Du die Raten vertragsgemäß zahlst.
Ja. Die Beiträge werden nach § 240 Absatz 4a SGB V vorläufig festgesetzt und lassen sich anpassen, wenn das Einkommen dauerhaft niedriger ausfällt. Dafür legst Du der Krankenkasse eine betriebswirtschaftliche Auswertung oder eine Planrechnung vor. Unter die Mindestbemessungsgrundlage von 1.318,33 Euro kommst Du in aller Regel trotzdem nicht.
Ohne Nachweise rechnet die Kasse mit der Beitragsbemessungsgrenze, 2026 also mit 5.812,50 Euro im Monat, § 240 Absatz 1 Satz 2 SGB V. Nach drei Jahren ohne Nachweis wird das endgültig, § 240 Absatz 4a Satz 4 SGB V. In beiden Fällen hast Du zwölf Monate ab Bekanntgabe Zeit, eine Neufestsetzung zu beantragen und den Bescheid nachzureichen.
Nur knapp und nur auf Mindestniveau. Die Pauschale beträgt 300 Euro monatlich, der Mindestbeitrag zur Kranken- und Pflegeversicherung liegt 2026 je nach Kasse bei rund 265 bis 305 Euro. Bei teuren Kassen reicht sie nicht. Rentenversicherung und weitere Absicherung sind ohnehin nicht enthalten, und mit steigendem Gewinn steigt der Beitrag, die Pauschale nicht.
Beitragsschulden bei der Krankenkasse sind bei Selbständigen selten ein Zeichen von Nachlässigkeit. Meist wirken drei Dinge zusammen. Ein Mindestbeitrag, der die Anlaufphase nicht kennt. Eine Prognose, die der Steuerbescheid später einholt. Und ein Briefkasten, der zu selten geleert wird.
Die Gegenmittel sind unspektakulär. Nachweise einreichen, Beiträge anpassen lassen, Steuererklärung vorziehen, über Raten sprechen. Und in der Kalkulation von Anfang an mit rund 280 Euro im Monat rechnen, nicht mit null.
Melde Dich so früh wie möglich bei uns, am besten bevor die erste Beitragsrechnung kommt. Das Erstgespräch kostet nichts und dauert etwa zwanzig Minuten.
Geprüft am 18. September 2026. Rechtsstand: September 2026. Rechengrößen nach der Sozialversicherungsrechengrößen-Verordnung 2026. Zahlen zu den Beitragsrückständen aus der Beitragsschuldenstatistik KB 9 des Bundesgesundheitsministeriums für das erste Quartal 2026, Bericht vom 2. Juli 2026. Beitragssätze der Krankenkassen mit Stand September 2026.
Dieser Beitrag gibt allgemeine Informationen wieder und ersetzt keine Rechts- oder Steuerberatung im Einzelfall. Maßgeblich sind die Entscheidung Deiner Krankenkasse und die Fassung der Vorschriften zum Zeitpunkt Deines Antrags. Bei Streit über Beitragsbescheide hilft eine Anwältin oder ein Anwalt für Sozialrecht.