Die Rentenversicherungspflicht für Selbstständige ist geplant, aber noch nicht beschlossen. Erfahre, was aktuell feststeht, welche Beiträge auf Gründer*innen zukommen könnten und was die Pläne für einen Start 2026 sowie den Gründungszuschuss bedeuten.
Lorem ipsum dolor sit amet, consectetur adipiscing elit proin mi pellentesque lorem turpis feugiat non sed sed sed aliquam lectus sodales gravida turpis maassa odio faucibus accumsan turpis nulla tellus purus ut cursus lorem in pellentesque risus turpis eget quam eu nunc sed diam.
Lorem ipsum dolor sit amet, consectetur adipiscing elit consectetur in proin mattis enim posuere maecenas non magna mauris, feugiat montes, porttitor eget nulla id.

Lorem ipsum dolor sit amet, consectetur adipiscing elit proin mi pellentesque lorem turpis feugiat non sed sed sed aliquam lectus sodales gravida turpis maassa odio.
Lorem ipsum dolor sit amet, consectetur adipiscing elit ut suspendisse convallis enim tincidunt nunc condimentum facilisi accumsan tempor donec dolor malesuada vestibulum in sed sed morbi accumsan tristique turpis vivamus non velit euismod.
“Lorem ipsum dolor sit amet, consectetur adipiscing elit nunc gravida purus urna, ipsum eu morbi in enim”
Lorem ipsum dolor sit amet, consectetur adipiscing elit ut suspendisse convallis enim tincidunt nunc condimentum facilisi accumsan tempor donec dolor malesuada vestibulum in sed sed morbi accumsan tristique turpis vivamus non velit euismod.
Die Rentenversicherungspflicht für Selbstständige ist noch kein Gesetz. Am 23. Juni 2026 hat die Alterssicherungskommission empfohlen, alle neuen Selbstständigen ohne obligatorische Absicherung ab einem Stichtag ohne Ausweg in die gesetzliche Rentenversicherung aufzunehmen. Wer bei Einführung schon selbstständig ist, soll sich ohne Bedingungen befreien lassen können. Der Koalitionsausschuss will die Empfehlungen „vollständig und zügig” umsetzen. Bundeskanzler Merz nennt Ende 2026 als Ziel für das Gesetzgebungsverfahren. Der Stichtag steht noch nicht fest.
Nach heutigen Werten ginge es um 735,63 Euro im Monat. In einer dreijährigen Startphase wäre es die Hälfte, also 367,82 Euro. Mit wenig Gewinn soll es auch weniger sein. Unsere Antwort auf die Frage „Jetzt noch gründen?” lautet: Gründe 2026, wenn Dein Vorhaben ohnehin reif ist. Gründe nicht nur wegen der Rentenpflicht.
In diesem Beitrag erfährst Du, was feststeht und was nicht. Du siehst, was die Pflicht kosten würde und was Du dafür bekämst. Und Du erfährst, wie sich das mit dem Gründungszuschuss verträgt.
Beschlossen ist bisher nur eine politische Absicht. Ein Gesetz gibt es nicht. Bis zu unserem Redaktionsschluss am 28.09.2026 haben wir auch keinen veröffentlichten Referentenentwurf gefunden.
Mitte September wurde ein früher Arbeitsentwurf aus dem Arbeitsministerium bekannt. Das Ministerium nennt ihn überholt. Nach Presseberichten regelt er nichts zu Selbstständigen. Davon zu trennen ist ein Entwurf zur Statusfeststellung vom März 2026. Er sieht für eine wählbare „neue Selbstständigkeit” ab 2028 Rentenbeiträge vor. Eine allgemeine Rentenpflicht für Gründer enthält er nicht.
Die wichtigsten Daten im Überblick:
April 2025
Koalitionsvertrag: Neue Selbstständige sollen „gründerfreundlich“ in die Rentenversicherung einbezogen werden.
Rechtliche Wirkung: keine
23.06.2026
Bericht der Alterssicherungskommission mit 33 Empfehlungen, darunter Empfehlung 22 zu Selbstständigen.
Rechtliche Wirkung: keine
02.07.2026
Koalitionsausschuss: Die Empfehlungen sollen „vollständig und zügig“ umgesetzt werden. Bundeskanzler Merz nennt Ende 2026 als Ziel.
Rechtliche Wirkung: keine
Noch offen
Referentenentwurf mit Stichtag.
Rechtliche Wirkung: noch keine
Noch offen
Beschluss in Bundestag und Bundesrat sowie Verkündung.
Rechtliche Wirkung: Erst dann gilt die Pflicht.
Viele Ratgeber schreiben bereits „Rentenpflicht ab 2027”. Das ist eine Annahme. Der Verband der Gründer und Selbstständigen (VGSD) geht von frühestens dem 1. Januar 2027 aus. Auch das ist eine Einschätzung und keine Festlegung.
Für Dich heißt das: Heute ändert sich für Deine Gründung rechtlich nichts. Du solltest die Entwicklung aber kennen, weil sie Deine Planung für die nächsten Jahre betrifft.
Die Kommission empfiehlt eine Pflicht in der gesetzlichen Rentenversicherung. Das ist etwas anderes als eine allgemeine Pflicht zur Altersvorsorge. Der Kern steht in Empfehlung 22 auf Seite 52 des Berichts:
„Die Kommission empfiehlt, künftig alle nicht obligatorisch abgesicherten Selbständigen, die ihre Tätigkeit ab einem Stichtag neu aufnehmen, verpflichtend und ohne Opt-out in die GRV einzubeziehen. Die Versicherungspflicht sollte auch alle Personen umfassen, die bereits jetzt eine selbständige Beschäftigung ausüben. Ihnen soll jedoch ein voraussetzungsloses Herausoptieren ermöglicht werden.”
Aus dem Bericht ergeben sich fünf Bausteine:
Die Kommission nennt keine Einzelgruppen. Nach ihrem Wortlaut wären aber nur Selbstständige ohne obligatorische Absicherung erfasst. Mitglieder berufsständischer Versorgungswerke, also viele Ärzte, Anwälte und Architekten, dürften daher nicht neu betroffen sein. Das gilt auch für Künstler in der Künstlersozialversicherung und pflichtversicherte Handwerker.
Die Kommission schreibt selbst, die Empfehlung sei „sofort und ohne Übergangsfristen umsetzbar”. Ob der Gesetzgeber das so übernimmt, ist offen.
Nicht ganz. Hier liegt die größte Unsicherheit für Gründer. Im Koalitionsvertrag von CDU, CSU und SPD steht auf Seite 19:
„Wir werden alle neuen Selbstständigen, die keinem obligatorischen Alterssicherungssystem zugeordnet sind, gründerfreundlich in die gesetzliche Rentenversicherung einbeziehen. Andere Formen der Altersvorsorge, die eine verlässliche Absicherung für Selbstständige im Alter gewährleisten, bleiben weiterhin möglich.”
Der Koalitionsvertrag lässt also andere Vorsorgeformen zu. Die Kommission will für neue Selbstständige genau das nicht. Sie empfiehlt die Pflicht „ohne Opt-out”.
Zwei Unterschiede sind für Dich wichtig:
Der Koalitionsausschuss hat am 2. Juli 2026 beschlossen, die Empfehlungen „vollständig” umzusetzen. Das spricht eher für die strengere Linie der Kommission. Sicher ist es erst, wenn ein Gesetzentwurf vorliegt.
Die Kommission verweist auf den Regelbeitrag für pflichtversicherte Handwerker. Den gibt es heute schon. Er beträgt 18,6 Prozent der Bezugsgröße von 3.955 Euro im Monat. Die Deutsche Rentenversicherung nennt für 2026 diese Werte für pflichtversicherte Selbstständige:
Mindestbeitrag bei einer Bemessung von 603 Euro
112,16 Euro pro Monat
1.345,92 Euro pro Jahr
Halber Regelbeitrag in der Startphase
367,82 Euro pro Monat
4.413,84 Euro pro Jahr
Regelbeitrag
735,63 Euro pro Monat
8.827,56 Euro pro Jahr
Höchstbeitrag
1.571,70 Euro pro Monat
18.860,40 Euro pro Jahr
Wer einen niedrigeren Gewinn nachweist, zahlt heute schon weniger als den Regelbeitrag. Der einkommensabhängige Beitrag liegt bei 18,6 Prozent des Gewinns. Er beträgt aber mindestens 112,16 Euro. Liegt Dein Gewinn regelmäßig nicht über 603 Euro, bist Du versicherungsfrei. Ob das neue Gesetz genau diese Werte übernimmt, steht noch nicht fest.
Gegen die Kosten steht eine Leistung. Wir haben mit den amtlichen Werten für 2026 gerechnet. Das vorläufige Durchschnittsentgelt beträgt 51.944 Euro im Jahr. Der aktuelle Rentenwert liegt seit dem 1. Juli 2026 bei 42,52 Euro.
Dazu kommt Schutz, den eine reine Sparanlage nicht bietet. Die gesetzliche Rente zahlt auch bei Erwerbsminderung und übernimmt Rehabilitation. Für beide Leistungen musst Du Voraussetzungen erfüllen. Für die Erwerbsminderungsrente brauchst Du in der Regel fünf Jahre Versicherungszeit. Außerdem brauchst Du drei Jahre Pflichtbeiträge in den letzten fünf Jahren. Freiwillige Beiträge zählen dafür nicht. Ob sich die Rentenversicherung für Dich lohnt, hängt von Alter, Gesundheit und Deiner übrigen Vorsorge ab. Eine Rendite im Vergleich zu ETF oder Basisrente rechnen wir hier bewusst nicht vor. Das gehört in eine individuelle Rentenberatung.
Diese Frage entscheidet, ob Du später herausoptieren darfst. Die Kommission beschreibt den Bestand zweifach. Es geht um Personen, die „bereits jetzt eine selbständige Beschäftigung ausüben”. Und es geht um Personen, die „bei Einführung der Regelung bereits selbständig tätig sind”.
Vieles bleibt offen, bis der Gesetzentwurf vorliegt:
Wer nur wegen des Stichtags ein Gewerbe anmeldet, geht deshalb ein Risiko ein. Die erhoffte Befreiung ist nicht gesichert. Bei einer hauptberuflichen Gründung fallen die Kosten dagegen sofort an, etwa für die Krankenversicherung.
Unsicher, ob Deine Gründung 2026 sinnvoll ist? Wir schauen gemeinsam auf Dein Vorhaben.
Viele Gründer wissen nicht, dass es schon heute eine Rentenpflicht für bestimmte Selbstständige gibt. Sie steht in § 2 Satz 1 SGB VI. Pflichtversichert sind unter anderem:
Für die meisten dieser Gruppen gibt es Erleichterungen. Für Künstler gelten eigene Regeln. Nach § 165 SGB VI zahlen Gründer bis zum Ende des dritten Kalenderjahres nach dem Jahr der Aufnahme nur den halben Regelbeitrag. Auf Antrag zahlen sie den vollen Beitrag. Selbstständige mit einem Auftraggeber können sich nach § 6 Abs. 1a SGB VI für drei Jahre nach der ersten Aufnahme befreien lassen.
Außerdem kannst Du Dich schon heute freiwillig absichern. Nach § 4 Abs. 2 SGB VI kannst Du die Pflichtversicherung auf Antrag wählen. Das geht innerhalb von fünf Jahren nach Beginn der Selbstständigkeit. Die Pflichtversicherung auf Antrag kannst Du später nicht kündigen. Sie endet erst, wenn Du die Tätigkeit aufgibst. Alternativ zahlst Du freiwillige Beiträge ab 112,16 Euro im Monat. Freiwillige Beiträge schützen Dich aber nicht bei Erwerbsminderung.
Prüfe diese Punkte vor der Gründung. Eine übersehene Rentenpflicht kann Nachforderungen für mehrere Jahre auslösen.
Die Rentenpflicht ist ein Faktor. Sie sollte aber nicht der Grund für eine Gründung sein. Entscheidend bleibt, ob Dein Vorhaben trägt. Diese Übersicht hilft Dir bei der Einordnung:
Dein Konzept steht, Kunden sind in Sicht und die Gründung war ohnehin für 2026 geplant.
Unsere Einschätzung: Gründen. Folgt das Gesetz der Kommission und liegt der Stichtag nach Deinem Start, kannst Du Dich später befreien lassen. Beides steht noch nicht fest.
Du hast Anspruch auf Arbeitslosengeld und planst mit dem Gründungszuschuss.
Unsere Einschätzung: Zeitplan jetzt klären. Der Antrag braucht Vorlauf, und der Restanspruch muss reichen.
Deine Idee ist noch vage, Zahlen und Kunden fehlen.
Unsere Einschätzung: Nicht vorziehen. Eine unreife Gründung kostet mehr, als eine mögliche Befreiung spart.
Du hast schon eine gute Altersvorsorge, etwa eine Basisrente oder Immobilie.
Unsere Einschätzung: Ein früherer Start kann Dir Wahlfreiheit sichern. Das gilt nur, wenn das Gesetz der Kommission folgt und der Stichtag nach Deinem Start liegt.
Du würdest ohnehin in die Rentenversicherung einzahlen.
Unsere Einschätzung: Der Stichtag ist für Dich kaum relevant.
Bedenke auch die Kehrseite einer Befreiung. Wer herausoptiert, verliert ohne Pflichtbeiträge nach rund zwei Jahren den Schutz bei Erwerbsminderung. Diesen Schutz musst Du dann privat organisieren. Eine Berufsunfähigkeitsversicherung ist für Gründer oft teuer oder wegen Vorerkrankungen nicht zu bekommen.
Der Gründungszuschuss besteht in den ersten sechs Monaten aus zwei Teilen. Du bekommst einen Betrag in Höhe Deines Arbeitslosengeldes. Dazu kommen 300 Euro monatlich, die für Deine soziale Absicherung gedacht sind (§§ 93, 94 SGB III). Beides ist eine Ermessensleistung der Agentur für Arbeit.
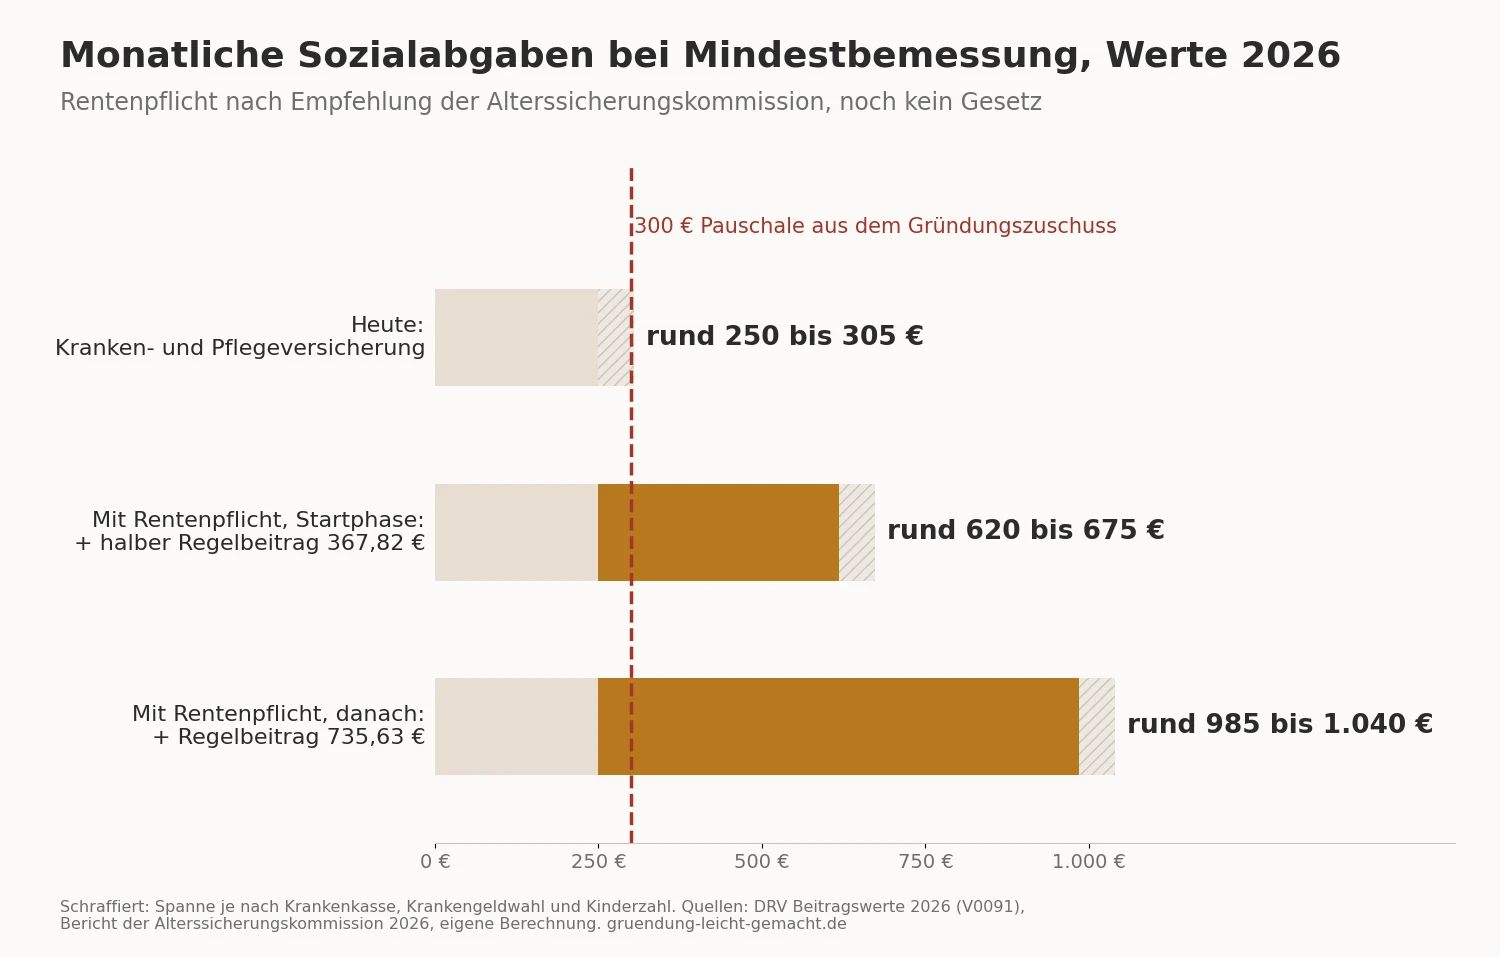
Heute decken die 300 Euro ungefähr die Kranken- und Pflegeversicherung. Als freiwillig gesetzlich versicherter Selbstständiger zahlst Du mindestens auf eine Bemessungsgrundlage von 1.318,33 Euro im Monat. Je nach Kasse, Krankengeldwahl und Kinderzahl sind das 2026 rund 250 bis 305 Euro. Liegt Dein Gewinn höher, steigen diese Beiträge.
Mit einer Rentenpflicht käme in der Startphase der halbe Regelbeitrag von 367,82 Euro hinzu. Mit dem Mindestbeitrag zur Kranken- und Pflegeversicherung lägen Deine Sozialabgaben dann bei rund 620 bis 675 Euro im Monat. Die 300 Euro decken davon weniger als die Hälfte. Bei geringem Gewinn soll zwar ein niedrigerer Rentenbeitrag nach dem Einkommen möglich sein. Wie er berechnet wird, ist aber offen. Das muss in Deine Kalkulation.
Drei Punkte solltest Du jetzt beachten:
Viele unserer Kunden bereiten den Antrag mit einem AVGS-Coaching vor. Das Coaching ist für Dich in der Regel kostenlos.
Gründungszuschuss noch 2026 beantragen? Wir prüfen Deinen Zeitplan.
„Ab 1. Januar 2027 ist die Rente Pflicht.” Das ist nicht beschlossen. Weder Stichtag noch Details stehen fest.
„Ich melde schnell ein Gewerbe an, dann bin ich raus.” Die Kommission verlangt, dass Du die Tätigkeit ausübst. Eine Anmeldung ohne Geschäft reicht vermutlich nicht. Die Krankenkasse verlangt trotzdem Beiträge.
„Meine Basisrente befreit mich.” Der Koalitionsvertrag lässt andere Vorsorgeformen zu, nennt aber keine. Die Kommission will das für neue Selbstständige nicht. Ob eine Basisrente reicht, entscheidet das Gesetz.
„Mich betrifft die Rentenpflicht heute nicht.” Wer unterrichtet oder nur einen Auftraggeber hat, ist womöglich schon jetzt pflichtversichert. Das solltest Du vor der Gründung klären.
„Die 300 Euro decken meine Sozialversicherung.” Bei Mindestbemessung decken sie ungefähr die Kranken- und Pflegeversicherung. Liegt Dein Gewinn höher, steigen diese Beiträge. Für die Rente bleibt dann nichts übrig. Weitere typische Fehler findest Du in unserem Beitrag über die sieben Fehler beim Gründungszuschuss.
Wir sind die FUNDS4YOU GmbH und begleiten Gründer seit Jahren zum Gründungszuschuss. Mehr über uns erfährst Du hier. Bei der Rentenpflicht helfen wir Dir an drei Stellen:
Eine Rentenberatung ersetzen wir nicht. Fragen zu Deinem Versicherungsverlauf klärt die Deutsche Rentenversicherung kostenlos. Für rechtliche Fragen zur gesetzlichen Rente ist ein zugelassener Rentenberater die richtige Adresse.
Jetzt kostenloses Erstgespräch vereinbaren
Nein. Stand 28.09.2026 gibt es nur die Empfehlung der Alterssicherungskommission vom 23. Juni 2026 und den Beschluss des Koalitionsausschusses vom 2. Juli 2026. Einen veröffentlichten Referentenentwurf haben wir bis dahin nicht gefunden. Die Pflicht gilt erst, wenn Bundestag und Bundesrat ein Gesetz beschlossen haben und es verkündet ist.
Das steht noch nicht fest. Die Kommission spricht nur von „einem Stichtag”. Der Verband VGSD rechnet mit frühestens dem 1. Januar 2027. Bundeskanzler Merz will das Gesetzgebungsverfahren bis Ende 2026 abschließen. Der genaue Tag steht erst im Gesetzentwurf. Er kann mit dem Inkrafttreten zusammenfallen oder früher liegen.
Nach der Empfehlung der Kommission wärst Du zunächst erfasst. Du könntest aber ohne Bedingungen herausoptieren. Das soll bestehende Vorsorgeverträge schützen. Wie die Befreiung abläuft und welche Frist gilt, regelt erst das Gesetz. Wer schon heute nach § 2 SGB VI pflichtversichert ist, zahlt ohnehin weiter.
Die Kommission empfiehlt für drei Jahre den halben Regelbeitrag. Nach heutigen Werten sind das 367,82 Euro im Monat. Danach wären es 735,63 Euro. Wahlweise soll ein Beitrag nach dem Einkommen möglich sein. Für heute Pflichtversicherte beträgt er 18,6 Prozent des Gewinns, mindestens 112,16 Euro. Die endgültigen Werte legt das Gesetz fest.
Nein. Eine hauptberufliche Gründung ohne tragfähiges Konzept kostet sofort Geld, etwa für die Krankenversicherung. Die Befreiung ist dagegen nicht gesichert. Wenn Dein Vorhaben ohnehin reif ist, kann ein Start 2026 Dir Wahlfreiheit sichern. Das gilt nur, wenn das Gesetz der Kommission folgt und der Stichtag nach Deinem Start liegt.
Die Rentenversicherungspflicht für Selbstständige ist geplant, aber nicht beschlossen. Die Kommission will neue Selbstständige ohne obligatorische Absicherung ab einem Stichtag ohne Ausweg pflichtversichern. Wer dann schon selbstständig ist, soll herausoptieren dürfen. Nach heutigen Werten wären das 367,82 Euro in der Startphase und danach 735,63 Euro im Monat. Bei geringem Gewinn soll ein niedrigerer Beitrag nach dem Einkommen möglich sein. Gründe 2026, wenn Dein Vorhaben reif ist. Gründe nicht nur wegen des Stichtags. Und rechne den Rentenbeitrag in Deine Kalkulation ein.
Dieser Beitrag ersetzt keine Rechts- oder Rentenberatung. Wir aktualisieren ihn, sobald ein Gesetzentwurf vorliegt.