Gründungszuschuss und KfW-Kredit: Welche Fördermittel kannst Du kombinieren?
Du kannst den Gründungszuschuss mit einem KfW-Kredit kombinieren. Der Zuschuss sichert Deinen Lebensunterhalt, der Kredit finanziert Deine Investitionen. Ein Rechenbeispiel zeigt, wie Du das Ende der Förderung und den Beginn der Tilgung einplanst. Du erfährst auch, welche weiteren Fördermittel infrage kommen und in welcher Reihenfolge Du sie beantragst.
Von Tobias Müller, Geschäftsführer der FUNDS4YOU GmbH · Stand: 11.11.2026
Ja, Du kannst den Gründungszuschuss mit Förderkrediten kombinieren: etwa mit dem ERP-Gründerkredit StartGeld der KfW (bis 200.000 Euro, seit Dezember 2025), dem ERP-Förderkredit Gründung und Nachfolge (bis 500.000 Euro) oder einer Beteiligung aus dem Mikromezzaninfonds (bis 150.000 Euro für Gründungen aus der Arbeitslosigkeit). Der Gründungszuschuss sichert Deinen Lebensunterhalt und Deine soziale Sicherung (§ 93 Abs. 1 SGB III). Nach den Weisungen der Bundesagentur handelt es sich beim Gründungszuschuss „nicht um eine Wirtschaftsförderung“ (FW 93.03). Investitionen, Warenlager und Betriebsmittel finanzierst Du deshalb mit Eigenmitteln, Krediten oder Beteiligungen. Keine dieser Leistungen ist ein Anspruch: Der Gründungszuschuss ist Ermessen (§ 93 Abs. 1, § 94 Abs. 2 SGB III, FW 93.02), und auch bei der KfW besteht „grundsätzlich kein Anspruch auf Förderung“.
Viele Gründer planen nur mit dem Zuschuss. Dann fehlt Geld für die Ausstattung, oder die Kreditrate kommt genau dann, wenn der Zuschuss ausläuft. Wer beide Töpfe sauber trennt und die Anträge in der richtigen Reihenfolge stellt, gründet ruhiger.
Welche Fördermittel gibt es neben dem Gründungszuschuss?
Die wichtigsten Bausteine für Gründer aus der Arbeitslosigkeit zeigt diese Übersicht:
| Baustein | Art | Höhe | Wofür | Antrag bei |
| Gründungszuschuss | Zuschuss, Ermessen | Arbeitslosengeld plus 300 € für 6 Monate, danach 9 Monate je 300 € möglich | Lebensunterhalt, soziale Sicherung | Agentur für Arbeit |
| ERP-Gründerkredit StartGeld (067) | Förderkredit | Bis 200.000 €, davon bis 80.000 € Betriebsmittel | Investitionen, Warenlager, Betriebsmittel, Übernahme | Hausbank |
| ERP-Förderkredit Gründung und Nachfolge (077) | Förderkredit mit Garantie einer Bürgschaftsbank | Bis 500.000 €, höchstens 35 % der förderfähigen Kosten | Größere Gründungen und Nachfolgen | Hausbank und Bürgschaftsbank |
| Mikromezzaninfonds Deutschland | Stille Beteiligung | Bis 100.000 €, für Zielgruppen bis 150.000 € | Eigenkapital stärken | Mittelständische Beteiligungsgesellschaft des Landes |
| Bürgschaft ohne Bank (Beispiel NRW) | Ausfallbürgschaft | Bis 80 % des Kredits, höchstens 250.000 € | Fehlende Sicherheiten ersetzen | Bürgschaftsbank |
| Beratungsförderung des BAFA | Zuschuss | 50 % oder 80 % von höchstens 3.500 € Beratungskosten | Beratung nach der Gründung | BAFA |
| Aktivierungs- und Vermittlungsgutschein (AVGS) | Gutschein, Ermessen | Angemessene Kosten der Maßnahme | Coaching vor der Gründung | Agentur für Arbeit |
Die Logik dahinter ist einfach. Der Gründungszuschuss zahlt Dein Leben. Kredite und Beteiligungen zahlen Dein Unternehmen. Zuschüsse für Beratung zahlen Wissen. Ausgeschlossen sind vor allem zwei Hilfen für denselben Zweck, also etwa zwei Hilfen zum Lebensunterhalt. Dazu kommen Regeln einzelner Programme. StartGeld darfst Du zum Beispiel nicht mit anderen KfW- oder ERP-Programmen für dasselbe Vorhaben kombinieren.
Warum reicht der Gründungszuschuss allein oft nicht?
Der Gründungszuschuss soll Lebensunterhalt und soziale Sicherung in der Anlaufphase sichern, wenn noch keine nennenswerten Gewinne fließen (FW 93.01). In Phase 1 bekommst Du sechs Monate Dein Arbeitslosengeld plus 300 Euro. In Phase 2 sind neun Monate je 300 Euro möglich (§ 94 SGB III). Wie sich die Summe zusammensetzt, zeigt der Beitrag Wie hoch ist der Gründungszuschuss?
Für eine Werkstatt, einen Laden oder ein Fahrzeug reicht das selten. Diese Kosten gehören in Deinen Kapitalbedarfs- und Finanzierungsplan. Den musst Du der Agentur ohnehin vorlegen, zusammen mit Businessplan, Lebenslauf und Umsatz- und Rentabilitätsvorschau (FW 93.46).
Drei Punkte aus den Weisungen sind für die Finanzierung wichtig:
- Vermögen schadet nicht automatisch. Steckst Du Erspartes in das Unternehmen und setzt zusätzlich Fremdkapital ein, steht selbst ein hohes Vermögen einer Förderung nicht entgegen, wenn das Konzept überzeugt (FW 93.08). Eine Ablehnung allein wegen Vermögens wäre ermessensfehlerhaft.
- Steuerfrei. Der Gründungszuschuss ist steuerfrei und unterliegt nicht dem Progressionsvorbehalt (§ 3 Nr. 2 Buchstabe a EStG, FW 93.11).
- Banken als fachkundige Stelle. Kreditinstitute zählen ausdrücklich zu den fachkundigen Stellen, die Deine Tragfähigkeit bestätigen können (§ 93 Abs. 2 Satz 2 SGB III).
Ein schlüssiger Finanzierungsplan stützt also beide Anträge. Was in den Plan gehört, erklärt der Beitrag Businessplan für den Gründungszuschuss.
Was bietet der ERP-Gründerkredit StartGeld?
Der StartGeld-Kredit ist für die meisten Gründer aus der Arbeitslosigkeit der passende Förderkredit. Im Dezember 2025 hat die KfW den Höchstbetrag von 125.000 auf 200.000 Euro erhöht. Die Nachfrage steigt: Im ersten Halbjahr 2026 sagte die KfW rund 2.320 Kredite mit 225 Millionen Euro zu.
Die wichtigsten Bedingungen laut Merkblatt (Stand 18.06.2026):
- Wer: Gründer, Freiberufler und kleine Unternehmen, die weniger als fünf Jahre am Markt sind. Auch Nebenerwerb ist möglich, für den Gründungszuschuss brauchst Du aber eine hauptberufliche Tätigkeit.
- Wofür: Investitionen, Warenlager als Erstausstattung, Betriebsmittel sowie die Übernahme eines Unternehmens oder eine tätige Beteiligung.
- Wie viel: Bis zu 100 Prozent des Fremdfinanzierungsbedarfs, höchstens 200.000 Euro je Vorhaben. Davon höchstens 80.000 Euro für Betriebsmittel.
- Laufzeit: Bis 5 Jahre mit höchstens einem tilgungsfreien Jahr oder bis 10 Jahre mit höchstens zwei tilgungsfreien Jahren. Der Zins ist für die ganze Laufzeit fest.
- Risiko der Bank: Die KfW stellt Deine Bank zu 80 Prozent von der Haftung frei. Das erleichtert die Zusage.
- Sicherheiten: Bankübliche Sicherheiten vereinbarst Du mit Deiner Bank.
- Abruf: Innerhalb von 12 Monaten nach Zusage. Für nicht abgerufene Beträge zahlst Du ab sechs Monaten und zwei Bankarbeitstagen nach der Zusage 0,15 Prozent pro Monat.
Eigenkapital ist laut KfW nicht zwingend. Das Merkblatt sagt aber auch: Du sollst vorhandene eigene Mittel nach Möglichkeit einbringen, die Höhe fließt in die Bonitätsprüfung ein.
Wichtig ist das Wort Haftungsfreistellung. Sie schützt die Bank, nicht Dich. Du schuldest den vollen Kredit, auch wenn die Gründung scheitert. Was dann mit dem Gründungszuschuss passiert, zeigt der Beitrag Gründung gescheitert.
Den Zins setzt die KfW am Tag der Zusage fest. Am 10.11.2026 lag er für die Variante mit 10 Jahren Laufzeit bei 5,28 Prozent Sollzins (5,41 Prozent effektiv). Den aktuellen Stand zeigt die Konditionenübersicht der KfW. Mit anderen KfW- oder ERP-Programmen darfst Du dasselbe Vorhaben nicht kombinieren. Mit anderen Fördermitteln wie Krediten oder Zuschüssen ist eine Kombination grundsätzlich möglich.
Wann passt der ERP-Förderkredit Gründung und Nachfolge?
Dieser Kredit ist für größere Vorhaben gedacht, etwa für die Übernahme eines Betriebs. Laut Merkblatt (Stand 10.12.2025) gilt:
- Betrag: Bis 500.000 Euro je Antragsteller, finanziert werden bis zu 35 Prozent der förderfähigen Kosten. Den Rest brauchst Du aus anderen Quellen.
- Laufzeit: 15 Jahre mit 5 tilgungsfreien Jahren und 10 Jahren Zinsbindung oder 10 Jahre mit 2 tilgungsfreien Jahren und Zinsbindung für die ganze Laufzeit. Getilgt wird vierteljährlich.
- Garantie: Eine Bürgschaftsbank übernimmt eine 100-prozentige Garantie gegenüber Deiner Bank. Du haftest persönlich, weitere Sicherheiten verlangt das Merkblatt nicht.
- Kosten der Garantie: 0,98 Prozent Garantieentgelt Bund und 1,01 Prozent Garantieentgelt Bürgschaftsbank pro Jahr. Beide stecken im Effektivzins.
- Ablauf: Deine Bank stellt erst den Antrag bei der Bürgschaftsbank. Nach deren Zusage folgt der Antrag bei der KfW.
Für eine kleine Gründung mit überschaubarem Kapitalbedarf ist StartGeld meist einfacher. Für eine Nachfolge mit hohem Kaufpreis kann der ERP-Förderkredit Gründung und Nachfolge ein Teil der Finanzierung sein. Übernimmst Du einen gut eingeführten Betrieb, verneint die Agentur den Förderbedarf für den Gründungszuschuss in der Regel, wenn keine besonderen Umstände die Erträge mindern (FW 93.09).
Was bringt der Mikromezzaninfonds?
Fehlt Dir Eigenkapital, kann eine stille Beteiligung helfen. Der Mikromezzaninfonds Deutschland richtet sich ausdrücklich auch an Unternehmen, die aus der Arbeitslosigkeit gegründet werden. Für diese Zielgruppe gelten teils besondere Konditionen.
Die Eckdaten laut Förderdatenbank des Bundes:
- Höhe: Bis 100.000 Euro, für Zielgruppen-Unternehmen bis 150.000 Euro.
- Vergütung: 11 Prozent pro Jahr, abzüglich 3 Prozent Zinszuschuss. Du zahlst also effektiv 8 Prozent pro Jahr, vierteljährlich.
- Zusatzkosten: Gegebenenfalls eine Gewinnbeteiligung von höchstens 2 Prozent der Einlage, dazu einmalig 3,5 Prozent Bearbeitungsgebühr. Für gemeinwohlorientierte und ökologisch nachhaltige Unternehmen sind es 2,5 Prozent.
- Laufzeit: 10 Jahre. Du zahlst in jährlich gleich hohen Raten zurück, erstmals nach 7 Jahren.
- Einfluss: Der Kapitalgeber bekommt kein Stimm- oder Einflussrecht.
Die Beteiligung ist teurer als ein Förderkredit. Ihr Zweck ist ein anderer: Sie stärkt das wirtschaftliche Eigenkapital und kann so den Weg zu einem Bankkredit öffnen. Ansprechpartner ist die Mittelständische Beteiligungsgesellschaft in Deinem Bundesland.
Welche Programme bieten die Länder?
Jedes Bundesland hat eigene Förderbanken, Bürgschaftsbanken und Programme. Eine vollständige Liste würde jeden Beitrag sprengen. Die Förderdatenbank des Bundes zeigt Dir alle Programme nach Land und Förderart. Am Beispiel Nordrhein-Westfalen siehst Du, wie unterschiedlich die Bausteine sind:
- Bürgschaft ohne Bank: Die Bürgschaftsbank NRW verbürgt bis zu 80 Prozent des Kredits, höchstens 250.000 Euro. Du bekommst die Bürgschaft, bevor Du mit Deiner Bank verhandelst. Ähnliche Angebote gibt es auch in anderen Ländern, in Hessen etwa unter demselben Namen.
- NRW.BANK.Gründung und Wachstum: Zinsgünstige Darlehen mit einem Finanzierungsanteil von bis zu 100 Prozent, mit besonders günstigen Zinsen für Gründer und junge Unternehmen bis fünf Jahre.
- Meistergründungsprämie NRW: Einmaliger Zuschuss für Handwerksmeister von 70 Prozent der förderfähigen Ausgaben, in der Regel höchstens 11.500 Euro. Bei einer Übernahme kommen 2.000 Euro Bonus dazu, für Gründerinnen in einem frauenatypischen Handwerk 2.500 Euro. Bei einer Neugründung schaffst Du einen neuen, unbefristeten Arbeits- oder Ausbildungsplatz und besetzt ihn mindestens zwölf Monate. Dein eigener Lohn zählt nicht zu den förderfähigen Ausgaben. Deinen Eigenanteil von 30 Prozent darfst Du nicht durch andere Fördermittel ersetzen. Den Antrag stellst Du vor Aufnahme der Tätigkeit, nach einer Pflichtberatung bei der Handwerkskammer.
- Gründungsstipendium.NRW: Für innovative Gründungen gibt es bis 1.200 Euro im Monat, höchstens 14.400 Euro. Gleichzeitig mit dem Gründungszuschuss ist es ausgeschlossen. Ein früherer Bezug des Gründungszuschusses schließt das Stipendium aber nicht aus.
Das Stipendium zeigt eine Regel, die Du auch in anderen Programmen findest: Zwei Hilfen zum Lebensunterhalt für dieselbe Zeit gibt es nicht. Prüfe deshalb bei jedem Landesprogramm, ob es den Lebensunterhalt oder das Unternehmen fördert.
Welche Zuschüsse gibt es für Beratung und Coaching?
Vor der Gründung kann die Agentur ein Coaching über einen Aktivierungs- und Vermittlungsgutschein fördern (§ 45 Abs. 1 Satz 1 Nr. 4 SGB III). Auch das ist eine Ermessensleistung. Wie Du ihn bekommst, steht im Beitrag AVGS für Gründungscoaching.
Nach der Gründung kommt die Beratungsförderung des BAFA infrage. Antragsberechtigt sind Unternehmen, die bereits am Markt tätig sind. Gefördert werden Beratungskosten bis 3.500 Euro:
| Standort | Fördersatz | Zuschuss höchstens |
| Alte Bundesländer, Berlin, Region Leipzig | 50 % | 1.750 € |
| Neue Bundesländer ohne Berlin und Region Leipzig, Region Lüneburg, Region Trier | 80 % | 2.800 € |
Den Antrag stellst Du online vor der Beratung. Beginnen darfst Du erst, wenn das Informationsschreiben da ist. Als Beginn gilt schon der Vertrag mit dem Berater. Bist Du bei Antragstellung höchstens ein Jahr am Markt, musst Du vorher ein Informationsgespräch mit einem regionalen Ansprechpartner führen. Die Richtlinie wurde bis 31.12.2028 verlängert. Für Anträge ab 01.01.2027 entfällt laut BAFA dieses Pflichtgespräch. Nicht antragsberechtigt bist Du, wenn Du selbst beratend oder schulend tätig bist oder sein willst, etwa als Unternehmensberater, Steuerberater oder Anwalt.
Wie passen Kredit und Zuschuss zusammen? Ein Rechenbeispiel
Lena, 44, eröffnet eine Fahrradwerkstatt mit Verkauf. Sie bekommt 1.450 Euro Arbeitslosengeld und hat genug Restanspruch. Die Agentur bewilligt beide Phasen. Ihre Bank finanziert den Kapitalbedarf über StartGeld.
Kapitalbedarf und Finanzierung des Unternehmens:
| Position | Betrag |
| Werkstattausstattung und Werkzeug | 24.000 € |
| Ladeneinrichtung und Kasse | 9.000 € |
| Erstes Warenlager (Räder, Teile) | 22.000 € |
| Gründungskosten, Kaution, Marketing | 4.000 € |
| Reserve für laufende Kosten | 11.000 € |
| Kapitalbedarf | 70.000 € |
| Eigenmittel | 10.000 € |
| ERP-Gründerkredit StartGeld, 10 Jahre, 2 tilgungsfreie Jahre | 60.000 € |
| Finanzierung | 70.000 € |
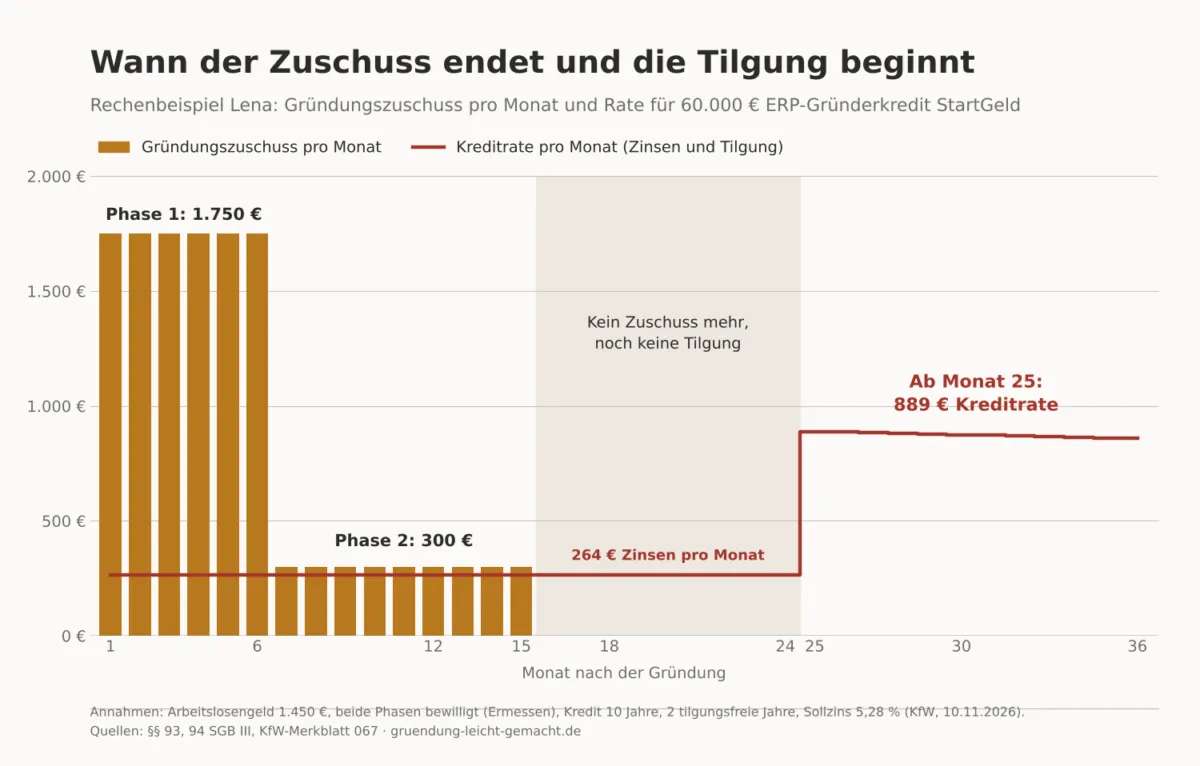
Privat: Der Gründungszuschuss bringt Lena 6 × 1.750 Euro und 9 × 300 Euro. Das sind 13.200 Euro in 15 Monaten.
Kreditrate: Wir rechnen mit dem KfW-Sollzins vom 10.11.2026 von 5,28 Prozent. Lenas Zins legt die KfW erst am Tag der Zusage fest.
| Zeitraum | Gründungszuschuss pro Monat | Kreditrate pro Monat |
| Monat 1 bis 6 | 1.750 € | 264 € (nur Zinsen) |
| Monat 7 bis 15 | 300 € | 264 € (nur Zinsen) |
| Monat 16 bis 24 | 0 € | 264 € (nur Zinsen) |
| Ab Monat 25 | 0 € | 889 € (625 € Tilgung plus 264 € Zinsen), danach langsam sinkend |
Was Lena daraus lernt:
- Zwei Töpfe: Der Kredit bezahlt die Werkstatt. Der Zuschuss bezahlt ihre Miete zu Hause und die Krankenversicherung.
- Die Lücke: Der Zuschuss endet nach Monat 15. Die Tilgung beginnt erst in Monat 25. Ab dann muss der Betrieb 889 Euro Kreditrate und Lenas Unternehmerlohn tragen.
- Die Planung: Genau diesen Übergang muss ihre Rentabilitätsvorschau zeigen. Sonst zweifeln Bank und fachkundige Stelle an der Tragfähigkeit.
- Die Zinsen: In den zwei tilgungsfreien Jahren zahlt sie 6.336 Euro Zinsen. Auch die gehören in die Kalkulation.
- Die Grenze: Gründungskosten, Reserve und Warenlager zusammen liegen bei 37.000 Euro. Damit bleibt Lena auch dann unter der Grenze von 80.000 Euro für Betriebsmittel, wenn die Bank das Lager dazurechnet.
Wie Du so eine Rechnung aufbaust, zeigt der Beitrag Kalkulation für den Gründungszuschuss. Für Phase 2 musst Du Deine Geschäftstätigkeit belegen, siehe Gründungszuschuss Phase 2.
Du willst Zuschuss und Kredit sauber zusammen planen? Wir rechnen es mit Dir durch.
In welcher Reihenfolge beantragst Du alles?
Fast alle Programme haben eine gemeinsame Regel: Antrag vor Beginn. Beim Gründungszuschuss muss der Antrag vor Aufnahme der Tätigkeit stehen (§ 324 SGB III). Als Aufnahme können schon vorbereitende Tätigkeiten mit Außenwirkung zählen, etwa die Anmietung von Räumen oder der Einkauf von Waren (FW 93.34). Die KfW verlangt den Antrag bei Deiner Bank „vor Beginn des Vorhabens“.
So gehst Du vor:
- Restanspruch prüfen: Bei Aufnahme der Tätigkeit brauchst Du noch mindestens 150 Tage Arbeitslosengeld (§ 93 Abs. 2 Nr. 1 SGB III). Mehr dazu im Beitrag Restanspruch beim Gründungszuschuss.
- Gründungszuschuss beantragen: Sprich früh mit Deiner Vermittlungsfachkraft. Den Ablauf zeigt der Beitrag Gründungszuschuss beantragen.
- Unterlagen erstellen: Businessplan, Kapitalbedarfs- und Finanzierungsplan, Umsatz- und Rentabilitätsvorschau.
- Bankgespräch führen: Lass den Förderkredit über Deine Bank beantragen. Fehlen Sicherheiten oder Eigenkapital, frag nach einer Bürgschaft oder einer Mikromezzanin-Beteiligung. Welche Bausteine sich für dasselbe Vorhaben kombinieren lassen, prüfen Bank, Bürgschaftsbank und Beteiligungsgesellschaft im Einzelfall.
- Stellungnahme holen: Lass die Tragfähigkeit bestätigen. Wie das geht, erklärt der Beitrag Fachkundige Stellungnahme.
- Erst dann unterschreiben: Miet-, Kauf- und Lieferverträge kommen nach den Anträgen.
- Nach der Gründung: BAFA-Beratung beantragen, wenn Du Unterstützung brauchst. Den Beratervertrag unterschreibst Du erst nach dem Informationsschreiben des BAFA.
Ein gemeinsamer Termin ist der Knackpunkt. Liegt Dein Restanspruch knapp über 150 Tagen, darf das Warten auf die Kreditzusage Dich nicht unter diese Grenze drücken. Plane deshalb rückwärts.
Welche Fehler solltest Du vermeiden?
- Erst kaufen, dann beantragen: Wer vor dem Antrag Räume mietet oder Ware bestellt, riskiert den Gründungszuschuss und den Förderkredit.
- Zuschuss als Startkapital einplanen: Der Gründungszuschuss ist für Deinen Lebensunterhalt gedacht. Planst Du ihn für Investitionen ein, fehlt er Dir privat.
- Tilgungsbeginn übersehen: Die Rate steigt, wenn die tilgungsfreie Zeit endet. Oft ist der Zuschuss dann längst ausgelaufen.
- Haftungsfreistellung missverstehen: Sie entlastet nur die Bank. Den Kredit zahlst Du immer zurück.
- Zwei Hilfen zum Lebensunterhalt kombinieren: Ein Stipendium wie das Gründungsstipendium.NRW gibt es nicht gleichzeitig mit dem Gründungszuschuss.
- De-minimis-Grenze vergessen: StartGeld, der ERP-Förderkredit Gründung und Nachfolge, Bürgschaften, die BAFA-Beratung und die Meistergründungsprämie NRW sind De-minimis-Beihilfen. Pro Unternehmen sind in drei Jahren höchstens 300.000 Euro Beihilfe erlaubt. Dabei zählt nicht die Kreditsumme, sondern der Vorteil daraus, etwa die Zinsverbilligung. Bereits erhaltene Beihilfen musst Du angeben.
Weitere Stolperfallen beim Antrag findest Du im Beitrag Diese 7 Fehler kosten Dich Deinen Gründungszuschuss.
Unsicher, welche Förderung zu Deiner Gründung passt? Lass uns sprechen.
Wie wir Dich unterstützen
Wir sind die FUNDS4YOU GmbH und begleiten Gründer auf dem Weg zum Gründungszuschuss. Mehr über uns erfährst Du hier. Für Deine Finanzierung heißt das:
- Businessplan: Wir erstellen mit Dir einen Plan, den Agentur, fachkundige Stelle und Bank verstehen.
- Kalkulation: Wir rechnen Kapitalbedarf, Finanzierung, Zuschuss und Kreditrate in einem Modell durch.
- Gespräch: Wir bereiten Dich auf das Gespräch mit der Agentur vor.
- Coaching: Unser Gründungscoaching kann über einen AVGS gefördert werden.
Kredite vermitteln wir nicht. Rechts-, Steuer- und Versicherungsberatung leisten wir ebenfalls nicht. Dafür verweisen wir Dich an Fachleute.
Jetzt kostenloses Erstgespräch vereinbaren
Unser Rat
- Trenne von Anfang an Lebensunterhalt und Unternehmensfinanzierung.
- Stelle alle Anträge, bevor Du Verträge unterschreibst.
- Plane den Übergang zwischen Ende des Zuschusses und Beginn der Tilgung ausdrücklich ein.
- Bring Eigenmittel ein, wenn Du welche hast. Das stärkt Deine Bonität.
- Prüfe Landesprogramme früh, viele verlangen den Antrag vor dem Start.
Häufige Fragen
Kann ich den Gründungszuschuss mit einem KfW-Kredit kombinieren?
Ja. Der Gründungszuschuss sichert Deinen Lebensunterhalt, der KfW-Kredit finanziert Investitionen und Betriebsmittel. Laut KfW ist StartGeld mit anderen Fördermitteln wie Zuschüssen grundsätzlich kombinierbar, nur nicht mit anderen KfW- oder ERP-Programmen für dasselbe Vorhaben. Beide Leistungen sind kein Anspruch. Agentur und Bank entscheiden jeweils selbst.
Brauche ich Eigenkapital für den ERP-Gründerkredit StartGeld?
Nicht zwingend. Die KfW finanziert bis zu 100 Prozent des Fremdfinanzierungsbedarfs bis 200.000 Euro. Laut Merkblatt sollst Du vorhandene eigene Mittel aber nach Möglichkeit einbringen, ihre Höhe fließt in die Bonitätsprüfung ein. Fehlt Eigenkapital, kann eine Mikromezzanin-Beteiligung helfen. Ob sie für dasselbe Vorhaben neben StartGeld passt, prüfen Bank und Beteiligungsgesellschaft.
Bezahlt der Gründungszuschuss meine Investitionen?
Nicht nach seinem Zweck. Er soll Deinen Lebensunterhalt und Deine soziale Sicherung in der Anlaufphase sichern (§ 93 Abs. 1 SGB III). Laut Weisungen handelt es sich nicht um eine Wirtschaftsförderung (FW 93.03). Ausstattung, Warenlager und laufende Betriebskosten finanzierst Du mit Eigenmitteln, Krediten oder Beteiligungen. Planst Du den Zuschuss dafür ein, fehlt er Dir privat.
Was passiert mit dem Kredit, wenn meine Gründung scheitert?
Du musst ihn trotzdem zurückzahlen. Die Haftungsfreistellung bei StartGeld und die Garantie der Bürgschaftsbank schützen nur Deine Bank. Beim ERP-Förderkredit Gründung und Nachfolge haftest Du persönlich. Den Gründungszuschuss musst Du dagegen in der Regel nur für die Zeit nach der Aufgabe erstatten, wenn Deine Angaben stimmten und Du sofort meldest.
Welche Förderungen muss ich nicht zurückzahlen?
Zuschüsse wie der Gründungszuschuss, die BAFA-Beratungsförderung und Landesprogramme wie die Meistergründungsprämie NRW sind nicht rückzahlbar, wenn Du die Bedingungen einhältst. Auch ein Coaching über einen AVGS zahlst Du nicht zurück. Auf keine dieser Leistungen hast Du einen Anspruch. Kredite und Mikromezzanin-Beteiligungen zahlst Du dagegen immer zurück.
Kurz gesagt
Der Gründungszuschuss sichert Deinen Lebensunterhalt, nicht Deine Investitionen. Für Ausstattung, Warenlager und Betriebsmittel kombinierst Du ihn mit Eigenmitteln und Förderkrediten. Für die meisten Gründer passt der ERP-Gründerkredit StartGeld mit bis zu 200.000 Euro. Größere Vorhaben nutzen den ERP-Förderkredit Gründung und Nachfolge, fehlendes Eigenkapital kann der Mikromezzaninfonds stärken. Stelle alle Anträge vor dem Start. Und plane die Zeit ein, in der der Zuschuss endet und die Tilgung beginnt.
Quellen
- SGB III: § 45, § 93, § 94, § 324
- Einkommensteuergesetz: § 3
- Bundesagentur für Arbeit: Fachliche Weisungen zum Gründungszuschuss, Stand 13.09.2023, FW 93.01, 93.02, 93.03, 93.08, 93.09, 93.11, 93.34, 93.46
- KfW: Merkblatt ERP-Gründerkredit StartGeld (067), Stand 18.06.2026, Produktseite StartGeld, Pressemitteilung vom 27.10.2026, Konditionenübersicht, Stand 11.11.2026
- KfW: Merkblatt ERP-Förderkredit Gründung und Nachfolge (077), Stand 10.12.2025
- Förderdatenbank des Bundes: Mikromezzaninfonds Deutschland, Bürgschaft ohne Bank NRW
- NRW.BANK: Meistergründungsprämie NRW, Gründungszuschuss und weitere Förderangebote
- Gründungsstipendium.NRW: Häufige Fragen
- BAFA: Förderung von Unternehmensberatungen für KMU, Merkblätter „Zuschuss, Zahlung und Zahlungsnachweis“ und „Antragsberechtigte KMU“
Dieser Beitrag ersetzt keine Rechtsberatung.