Gründungszuschuss und Kleinunternehmerregelung 2026: Passt das zusammen?
Du kannst den Gründungszuschuss mit der Kleinunternehmerregelung kombinieren. Welche Umsatzgrenzen gelten 2026 und wann lohnt sich die Regelung für Dich? Ein Rechenbeispiel zeigt, wie sich Deine Entscheidung bei Privat- und Firmenkunden auswirkt und was das für Deinen Businessplan bedeutet.

Von Tobias Müller, Geschäftsführer der FUNDS4YOU GmbH · Stand: 04.11.2026
Ja, Gründungszuschuss und Kleinunternehmerregelung passen zusammen, denn der Zuschuss zählt nicht als Umsatz und die Weisungen der Agentur schreiben Dir keine Besteuerungsform vor. Im Gründungsjahr bleiben Deine Umsätze bis 25.000 Euro steuerfrei. Danach gilt: Dein Vorjahresumsatz darf höchstens 25.000 Euro betragen, Dein laufender Umsatz höchstens 100.000 Euro (§ 19 Abs. 1 UStG, UStAE 19.1 Abs. 2 und 3). Bewilligt die Agentur, bekommst Du sechs Monate Dein Arbeitslosengeld plus 300 Euro. Danach sind neun Monate je 300 Euro möglich (§ 94 SGB III). Beides sind Ermessensleistungen (§ 93 Abs. 1, § 94 Abs. 2 SGB III).
Die Regelung spart Dir Papierkram, aber nicht automatisch Geld. Sie verändert Deine Preise und Deine Kalkulation. Und wer dauerhaft unter 25.000 Euro Umsatz plant, muss zeigen, wovon er lebt.
Kannst Du beides kombinieren?
Ja. Der Gründungszuschuss ist eine Leistung der Arbeitsförderung (§§ 93, 94 SGB III). Die Kleinunternehmerregelung gehört zur Umsatzsteuer (§ 19 UStG). In den Fachlichen Weisungen zum Gründungszuschuss kommt sie gar nicht vor. Ob Du sie nutzt, entscheidest Du also gegenüber dem Finanzamt, nicht gegenüber der Agentur.
Zwei Punkte musst Du trennen:
- Der Zuschuss ist kein Umsatz: Umsatzsteuer fällt auf Leistungen an, die Du gegen Entgelt erbringst (§ 1 Abs. 1 Nr. 1 UStG). Für den Zuschuss lieferst Du keine Leistung an die Agentur. Er zählt deshalb nicht zur Umsatzgrenze.
- Der Zuschuss ist steuerfrei: Er bleibt auch bei der Einkommensteuer frei und unterliegt nicht dem Progressionsvorbehalt (§ 3 Nr. 2 Buchst. a EStG, FW 93.11).
Die Voraussetzungen für den Zuschuss ändern sich dadurch nicht. Du brauchst unter anderem mindestens 150 Tage Restanspruch, die Stellungnahme einer fachkundigen Stelle und den Antrag vor dem Start (§ 93 Abs. 2, § 324 Abs. 1 SGB III). Den Ablauf erklärt der Beitrag Gründungszuschuss beantragen, die Höhe der Beitrag Wie hoch ist der Gründungszuschuss?
Auch eine GmbH oder UG kann die Regelung nutzen, wenn sie unter den Grenzen bleibt. Was beim Zuschuss für diese Rechtsformen gilt, steht im Beitrag Gründungszuschuss für GmbH und UG.
Welche Umsatzgrenzen gelten 2026?
Die Grenzen gelten seit dem 01.01.2025 (§ 19 Abs. 1 UStG, BMF-Schreiben vom 18.03.2025). Für Gründer ist vor allem das erste Jahr wichtig. Dort gilt nach Auffassung der Finanzverwaltung nicht die Grenze von 100.000 Euro, sondern die von 25.000 Euro (UStAE 19.1 Abs. 3 Satz 2).
| Dein Jahr | Maßgebliche Grenze | Folge |
| Gründungsjahr | 25.000 € im laufenden Jahr | Steuerfrei, bis ein Umsatz die Grenze überschreitet |
| Folgejahr, Vorjahr bis 25.000 € | 100.000 € im laufenden Jahr | Steuerfrei, bis ein Umsatz die Grenze überschreitet |
| Folgejahr, Vorjahr über 25.000 € | entfällt | Regelbesteuerung ab 1. Januar, auch wenn das laufende Jahr niedriger wird |
Drei Details entscheiden in der Praxis:
- Geld auf dem Konto zählt: Der Gesamtumsatz richtet sich nach den vereinnahmten Entgelten (§ 19 Abs. 2 Satz 1 UStG). Auch Anzahlungen zählen, sobald sie eingehen (UStAE 19.2 Abs. 1).
- Keine Hochrechnung: Bei einer Gründung im Laufe des Jahres zählt allein Dein tatsächlicher Umsatz (UStAE 19.1 Abs. 3 Satz 1). Eine anteilige Grenze gibt es nicht.
- Alles zählt zusammen: Mehrere Tätigkeiten eines Unternehmers bilden ein Unternehmen (§ 2 Abs. 1 Satz 2 UStG). Hattest Du schon vorher ein Nebengewerbe, nimmst Du Deine Tätigkeit nicht neu auf. Dann zählt Dein Vorjahresumsatz. Prüfe das auch, wenn Du nebenberuflich mit Arbeitslosengeld begonnen hast.
Der Starttermin wirkt sich aus. Nimm 4.000 Euro Zahlungseingang pro Monat. Startest Du am 01.02.2027, überschreitest Du die 25.000 Euro mit der siebten Zahlung. Startest Du am 01.09.2027, kommst Du in vier Monaten auf 16.000 Euro. Dann bleibst Du 2028 mit 48.000 Euro Kleinunternehmer, weil Dein tatsächlicher Vorjahresumsatz unter 25.000 Euro lag (UStAE 19.1 Abs. 2 Satz 1). Erst 2029 endet die Regelung.
Verschiebe Deinen Start deswegen aber nicht einfach. Beim Gründungszuschuss zählt zuerst Dein Restanspruch. Wie Du ihn zählst, zeigt der Beitrag Restanspruch beim Gründungszuschuss.
Was passiert, wenn Du die Grenze überschreitest?
Dann endet die Regelung sofort, nicht erst im nächsten Jahr. „Bereits der Umsatz, mit dem diese Grenze überschritten wird, ist nicht mehr nach § 19 Abs. 1 UStG steuerfrei“, schreibt das BMF (UStAE 19.1 Abs. 2 Satz 4). Das gilt nach UStAE 19.7 Abs. 1 auch im Gründungsjahr mit der Grenze von 25.000 Euro. Vorherige steuerfreie Umsätze bleiben steuerfrei. Zwei Ausnahmen gelten: Geld, das danach für frühere Leistungen eingeht, unterliegt schon der Regelbesteuerung. Und lag vorher nur eine Anzahlung vor, ist der ganze Auftrag steuerpflichtig (UStAE 19.7 Abs. 1).
Ein Beispiel aus dem ersten Jahr: Auf Deinem Konto sind 23.000 Euro eingegangen. Jetzt bezahlt ein Kunde 5.000 Euro. Mit dieser Zahlung reißt Du die Grenze, also ist der ganze Auftrag steuerpflichtig. Hast Du ihn ohne Umsatzsteuer vereinbart und zahlt der Kunde nicht mehr, steckt die Steuer im Preis. Bei 19 Prozent sind das 798,32 Euro. Dir bleiben 4.201,68 Euro.
Ab diesem Zeitpunkt gelten die allgemeinen Pflichten (UStAE 19.1 Abs. 2 Beispiel, Abs. 7 Satz 3). Du schreibst Rechnungen mit Umsatzsteuer und gibst Voranmeldungen ab. Führe deshalb eine Liste Deiner Zahlungseingänge. Ab etwa 20.000 Euro solltest Du jeden größeren Auftrag vorher prüfen.
Kaufst Du als Kleinunternehmer kurz vor dem Wechsel, gibt es für die Zeit davor keine Vorsteuer. Das gilt auch dann, wenn Du das Gerät erst danach nutzt. Es bleibt nur eine Berichtigung nach § 15a UStG, soweit die Bagatellgrenzen des § 44 UStDV überschritten sind (BMF-Schreiben vom 10.11.2025).
Lohnt sich die Regelung für Dich? Ein Rechenbeispiel
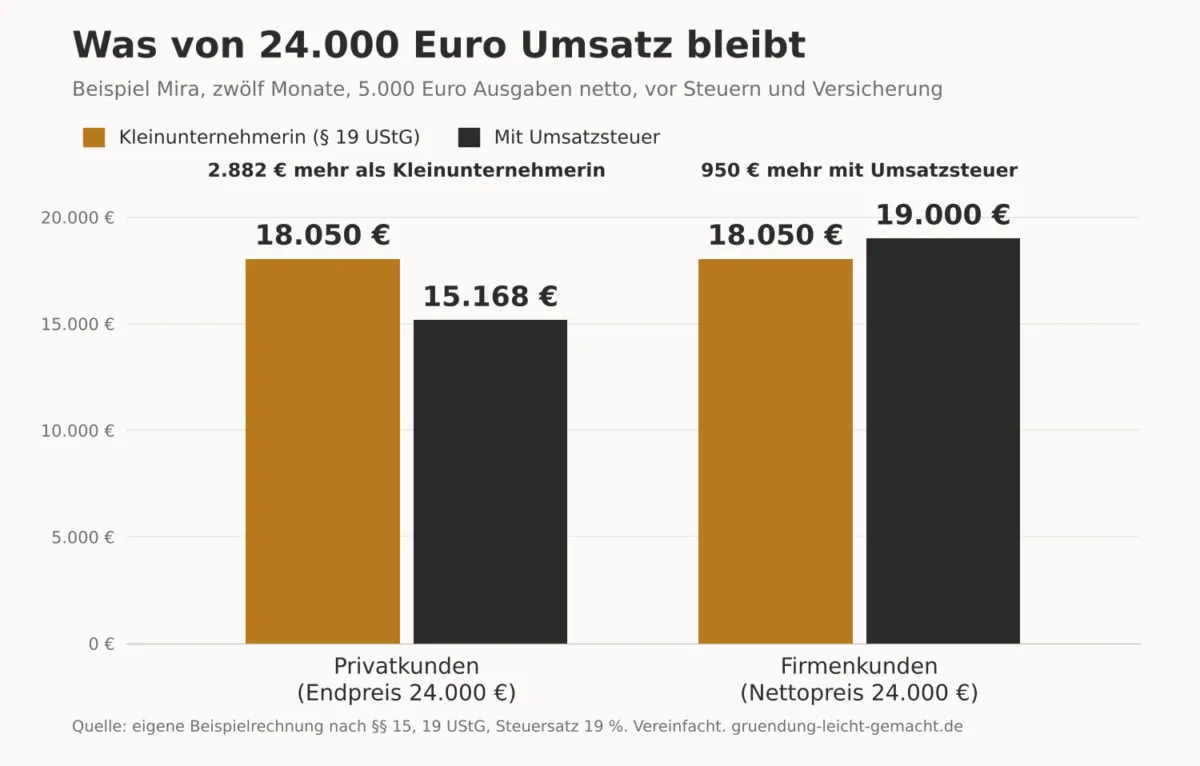
Mira macht sich mit Gründungszuschuss als Webdesignerin selbstständig. Im ersten Jahr plant sie 24.000 Euro Umsatz. Für Technik, Software und Werbung gibt sie 5.000 Euro netto aus. Darin stecken 950 Euro Vorsteuer, sie zahlt also 5.950 Euro. Entscheidend ist, wer ihre Kunden sind.
| Zwölf Monate | Kleinunternehmerin | Mit Umsatzsteuer |
| Privatkunden, Endpreise zusammen 24.000 € | ||
| Einnahmen ohne Umsatzsteuer | 24.000 € | 20.168 € |
| Ausgaben, die sie selbst trägt | 5.950 € | 5.000 € |
| Bleibt vor Steuern und Versicherung | 18.050 € | 15.168 € |
| Firmenkunden, Nettopreise zusammen 24.000 € | ||
| Einnahmen ohne Umsatzsteuer | 24.000 € | 24.000 € |
| Ausgaben, die sie selbst trägt | 5.950 € | 5.000 € |
| Bleibt vor Steuern und Versicherung | 18.050 € | 19.000 € |
Bei Privatkunden gewinnt die Regelung deutlich. Sie zahlen den Endpreis. Mira spart 3.832 Euro Umsatzsteuer und verliert 950 Euro Vorsteuer. Unter dem Strich bleiben 2.882 Euro mehr.
Bei Firmenkunden dreht sich das Bild. Sie rechnen mit Nettopreisen und holen sich die Umsatzsteuer vom Finanzamt zurück. Mira kann deshalb 19 Prozent aufschlagen. Als Kleinunternehmerin verliert sie dagegen ihren Vorsteuerabzug (§ 15 Abs. 2 Satz 1 Nr. 1 UStG). Das kostet sie im Beispiel 950 Euro.
Daraus ergibt sich eine einfache Faustregel:
- Vor allem Privatkunden, wenig Anschaffungen: Die Regelung spricht für Dich.
- Vor allem Firmenkunden, hohe Anschaffungen: Der Verzicht lohnt sich oft.
- Umsatz klar über 25.000 Euro im ersten Jahr: Die Regelung trägt nicht lange. Plane gleich mit Umsatzsteuer.
Die Beträge sind vereinfacht.
Du willst wissen, was bei Deinen Kunden und Kosten übrig bleibt? Wir rechnen es mit Dir durch.
Reicht ein Plan unter 25.000 Euro für die Agentur?
Das kommt auf Deinen Plan an. Eine Umsatzgrenze nennen die Weisungen nicht. Sie verlangen aber, dass die Gründung Dir und Deinen unterhaltsberechtigten Angehörigen „perspektivisch gesehen eine ausreichende Lebensgrundlage“ bietet (FW 93.46). Für den Nachweis zählen die Stellungnahme und die Unterlagen dahinter, etwa Businessplan sowie Umsatz- und Rentabilitätsvorschau.
Als Kleinunternehmerin bleiben Mira 18.050 Euro im Jahr, also 1.504 Euro im Monat. Davon gehen nach der Förderung Krankenversicherung, Altersvorsorge und Einkommensteuer ab. Allein Kranken- und Pflegeversicherung kosten sie 2026 rund 310 Euro im Monat, gerechnet mit 20,5 Prozent (freiwillig gesetzlich, ohne Krankengeld, durchschnittlicher Zusatzbeitrag, mit Kind). Für den Alltag bleiben dann knapp 1.200 Euro, vor Vorsorge und Steuern.
Im ersten Jahr muss das kein Problem sein. In der Gründungsphase entstehen meist noch keine nennenswerten Gewinne. Genau dafür ist der Zuschuss da (FW 93.01). Bleibt Dein Plan aber auch in Jahr zwei und drei unter 25.000 Euro, solltest Du mit Rückfragen rechnen. Die Stellungnahme der fachkundigen Stelle ist die Grundlage der Entscheidung. Die Agentur prüft sie inhaltlich, soweit ihr das möglich ist. Bei begründeten Zweifeln kann sie eine weitere Stelle einschalten (FW 93.47).
Zeige deshalb eine Entwicklung. Ein Plan, der die Grenze später überschreitet, ist kein Fehler. Er zeigt, dass Deine Gründung wächst.
Das gilt auch für Phase 2. Dort legst Du Einnahmen und Ausgaben der vergangenen Monate dar (FW 94.11). Die Agentur muss erwarten können, dass Deine Tätigkeit nach der Förderung trägt (FW 94.12). Was Du dafür brauchst, steht im Beitrag Gründungszuschuss Phase 2.
Wie baust Du die Regelung in Businessplan und Kalkulation ein?
Deine Zahlen müssen zu Deinem Status passen.
| Position | Als Kleinunternehmer | Mit Umsatzsteuer |
| Umsatz in der Vorschau | Was Du wirklich einnimmst | Nettobetrag |
| Kosten in der Vorschau | Bruttobeträge | Nettobeträge |
| Liquiditätsplan | Keine Umsatzsteuerzahlungen | Umsatzsteuer und Vorsteuer als eigene Zeilen |
Plane auch das Jahr ein, in dem die Regelung endet. Dann werden aus 119 Euro Endpreis 100 Euro Erlös, falls Du Deine Preise nicht erhöhen kannst.
Nicht vergessen: Die Regelung gilt nur für die Umsatzsteuer. Dein Gewinn bleibt einkommensteuerpflichtig. Deine Krankenversicherung richtet sich weiter nach Deinen Einnahmen. Deinen Gewinn ermittelst Du weiterhin, ohne Bilanzpflicht meist über die Einnahmenüberschussrechnung (§ 4 Abs. 3 EStG).
Mehr dazu findest Du in den Beiträgen Businessplan für den Gründungszuschuss, Kalkulation für den Gründungszuschuss und Krankenversicherung mit Gründungszuschuss.
Was musst Du als Kleinunternehmer beachten?
Das bleibt zu tun:
- Rechnung: Sie braucht nur vereinfachte Angaben: Namen und Anschriften, Steuernummer oder Identifikationsnummer, Datum, Leistung, Entgelt und den Hinweis auf die Steuerbefreiung (§ 34a Satz 1 UStDV). Der Hinweis „Steuerfreier Kleinunternehmer“ reicht aus (UStAE 14.7a Abs. 1). Auch Rechnungen bis 250 Euro brauchen ihn (§ 33 Satz 1 Nr. 4 UStDV).
- Kein Steuerausweis: Weist Du trotzdem Umsatzsteuer aus, kannst Du sie schulden (§ 14c Abs. 1 UStG, BMF-Schreiben vom 18.03.2025, Rn. 5).
- Erklärungen: Voranmeldungen und Umsatzsteuer-Jahreserklärung entfallen in der Regel. Das Finanzamt kann eine Erklärung aber anfordern (UStAE 19.1 Abs. 7).
- E-Rechnung: Du musst keine ausstellen (§ 34a Satz 4 UStDV, UStAE 14.7a Abs. 3). Rechnungen anderer inländischer Unternehmer musst Du aber empfangen können. Dafür dürfte zunächst ein E-Mail-Postfach reichen, schreibt die IHK Dresden.
- Leistungen aus dem Ausland: Buchst Du als Unternehmer zum Beispiel Online-Werbung bei einem Anbieter aus Irland, schuldest oft Du die Umsatzsteuer (§ 13b Abs. 1, Abs. 5 Satz 1 UStG). Das gilt auch für Kleinunternehmer (UStAE 19.1 Abs. 1 Satz 3). Du meldest sie für diesen Zeitraum an und gibst zusätzlich eine Jahreserklärung ab (§ 18 Abs. 4a UStG). Zurück bekommst Du sie nicht, weil Du keine Vorsteuer abziehst (§ 15 Abs. 2 Satz 1 Nr. 1 UStG).
- Verkauf in andere EU-Staaten: Dafür gibt es ein eigenes Meldeverfahren (§ 19a UStG). Frage Deine Steuerberatung.
Was Du im Fragebogen zur steuerlichen Erfassung außerdem ankreuzt, erklärt der Beitrag Soll- oder Ist-Versteuerung.
Was ändert sich für Gründer ab 2027?
Für die Regelung selbst haben wir bis heute keine Änderung gefunden. Ein anderer Punkt betrifft aber alle, die mit Umsatzsteuer starten.
Wer seine Tätigkeit aufnimmt, gibt im Gründungsjahr und im Folgejahr grundsätzlich monatlich eine Voranmeldung ab (§ 18 Abs. 2 Satz 4 UStG). Für die Besteuerungszeiträume 2021 bis 2026 gilt davon eine Ausnahme (§ 18 Abs. 2 Satz 6 UStG). Wer voraussichtlich nicht mehr als 9.000 Euro Umsatzsteuer zahlt, meldet deshalb bisher in der Regel vierteljährlich. Eine Verlängerung haben wir bis zum 04.11.2026 nicht gefunden.
Für Dich heißt das: Startest Du 2027 regelbesteuert, musst Du Dich nach heutigem Gesetzestext auf eine Voranmeldung pro Monat einstellen. Das gilt nach dem Wortlaut auch, wenn Du als Kleinunternehmer startest und die Grenze im Gründungs- oder Folgejahr überschreitest. Solange Du Kleinunternehmer bleibst, fallen die Voranmeldungen im Regelfall weg.
Wer 2026 gegründet hat, muss nach dem Wortlaut auch 2027 monatlich melden, denn 2027 ist sein Folgejahr. Eine Anweisung der Verwaltung dazu haben wir nicht gefunden. Frage vor der ersten Voranmeldung 2027 Dein Finanzamt.
Wann solltest Du auf die Regelung verzichten?
Verzichte, wenn Dein Vorsteuerabzug mehr bringt als die steuerfreien Umsätze. Das Gesetz lässt Dir dafür Zeit, bindet Dich danach aber lange:
- Frist: Du erklärst den Verzicht bis zum letzten Februartag des übernächsten Jahres nach dem Jahr, für das er gelten soll (§ 19 Abs. 3 Satz 1 UStG). Für einen Start 2027 ist das der 28.02.2029.
- Wirkung: Beginnst Du im Laufe des Jahres, gilt er ab dem Beginn Deiner Tätigkeit (UStAE 19.3 Abs. 1 Satz 5 Nr. 1). So kannst Du grundsätzlich auch Vorsteuer aus der Startphase ziehen.
- Form: Eine bestimmte Form gibt es nicht. Schon eine Voranmeldung mit Steuerberechnung gilt grundsätzlich als Verzicht (UStAE 19.3 Abs. 1 Satz 5 Nr. 2).
- Bindung: Die Erklärung ist unwiderruflich und bindet Dich mindestens fünf Kalenderjahre (§ 19 Abs. 3 Sätze 1 und 3 UStG). Danach kannst Du sie zum Beginn eines Folgejahres widerrufen (§ 19 Abs. 3 Satz 4 UStG, UStAE 19.3 Abs. 5).
Hast Du Rechnungen ohne Umsatzsteuer geschrieben und verzichtest später für genau dieses Jahr, entsteht die Steuer auch auf diese Umsätze. Dann musst Du Rechnungen ändern oder die Steuer aus dem Preis tragen. Entscheide deshalb möglichst vor Deiner ersten Rechnung.
Die Bindung schmerzt vor allem, wenn Du dauerhaft klein bleibst. Liegst Du ohnehin bald über der Grenze, wärst Du auch ohne Verzicht regelbesteuert.
Welche Fehler solltest Du vermeiden?
Diese Fehler sehen wir bei der Kleinunternehmerregelung besonders oft:
- Regelung mit Einkommensteuerfreiheit verwechselt: Sie befreit nur von der Umsatzsteuer. Einkommensteuer und Krankenversicherung bleiben.
- Grenze nicht beobachtet: Wer die 25.000 Euro nur am Jahresende prüft, schreibt zu lange falsche Rechnungen.
- Große Anschaffung ohne Plan: Kläre vorher, ob sich der Verzicht lohnt. Später gibt es die Vorsteuer oft nicht mehr.
- Antrag zu spät: Die Anzeige beim Finanzamt allein ist noch kein Start (FW 93.33). Der Antrag muss aber vor Aufnahme der Tätigkeit vorliegen (§ 324 Abs. 1 SGB III). Vorbereitungen mit Außenwirkung können für einen früheren Start sprechen (FW 93.34).
Weitere Stolperfallen findest Du im Beitrag Diese 7 Fehler kosten Dich Deinen Gründungszuschuss. Wurde Dein Antrag abgelehnt, hilft der Beitrag Gründungszuschuss Widerspruch.
Du bist unsicher, wie Du starten sollst? Wir prüfen mit Dir Zahlen, Plan und Antrag.
Wie wir Dich unterstützen
Wir sind die FUNDS4YOU GmbH und begleiten Gründer zum Gründungszuschuss. Mehr über uns erfährst Du hier. Beim Thema Kleinunternehmer helfen wir Dir so:
- Businessplan: Wir zeigen, wie Dein Vorhaben über die ersten Jahre wächst.
- Kalkulation: Wir rechnen beide Varianten durch, damit Du die Unterschiede in Euro siehst.
- Gespräch: Wir bereiten Dich auf das Gespräch mit der Agentur vor.
- Stellungnahme: Wir erklären Dir den Weg zur fachkundigen Stellungnahme.
- Coaching: Unser Gründungscoaching kann über einen AVGS gefördert werden.
Steuerberatung leisten wir nicht. Die verbindliche Entscheidung triffst Du mit Deiner Steuerberatung und dem Finanzamt.
Jetzt kostenloses Erstgespräch vereinbaren
Unser Rat
- Stelle Deinen Antrag bei der Agentur vor dem Start.
- Frage Dich: Wer sind Deine Kunden? Privatkunden sprechen für die Regelung, Firmenkunden oft dagegen.
- Rechne beide Varianten mit Deinen echten Kosten durch.
- Plane in Deinem Businessplan über 25.000 Euro hinaus, wenn Dein Lebensunterhalt das braucht.
- Entscheide vor der ersten Rechnung und vor großen Anschaffungen.
Häufige Fragen
Zählt der Gründungszuschuss zum Umsatz der Kleinunternehmerregelung?
Nein. Für die Grenzen zählen Entgelte aus Deinen Leistungen. Den Zuschuss erhältst Du aber nicht für eine Leistung an die Agentur. Er zählt deshalb nicht zur Grenze von 25.000 Euro. Bei der Einkommensteuer ist er ebenfalls steuerfrei. In der freiwilligen gesetzlichen Krankenversicherung sind dagegen nur die 300 Euro beitragsfrei (§ 240 Abs. 2 Satz 3 SGB V).
Kann die Agentur den Antrag ablehnen, weil ich Kleinunternehmer bin?
Der Status allein ist in den Weisungen kein Ablehnungsgrund. Entscheidend ist die Tragfähigkeit. Deine Gründung muss Dir perspektivisch eine ausreichende Lebensgrundlage bieten. Zeigt Dein Plan dauerhaft nur geringe Umsätze, kann das Zweifel auslösen. Die Agentur entscheidet nach Ermessen. Lege deshalb eine klare Entwicklung über mehrere Jahre vor.
Gilt die Grenze von 25.000 Euro im Gründungsjahr anteilig?
Nein. Eine Hochrechnung oder anteilige Kürzung ist nicht vorgesehen. Es zählt allein Dein tatsächlicher Umsatz im Jahr der Gründung. Startest Du im Herbst, hast Du also bis zum Jahresende dieselben 25.000 Euro Spielraum wie bei einem Start im Februar. Das kann Dir die Regelung für das Folgejahr sichern.
Was passiert, wenn ich im ersten Jahr mehr als 25.000 Euro einnehme?
Die Regelung endet sofort. Schon der Umsatz, mit dem Du die Grenze überschreitest, ist steuerpflichtig. Bereits bezahlte, abgeschlossene Aufträge bleiben steuerfrei. Ab dann schreibst Du Rechnungen mit Umsatzsteuer und gibst Voranmeldungen ab. Vorsteuer aus der Zeit davor bekommst Du grundsätzlich nicht zurück. Im Folgejahr bist Du wegen des Vorjahresumsatzes regelbesteuert.
Kann ich später freiwillig zur Regelbesteuerung wechseln?
Ja. Du erklärst den Verzicht für ein bestimmtes Jahr, spätestens bis zum letzten Februartag des übernächsten Jahres. Für 2027 ist das der 28.02.2029. Er wirkt ab Beginn dieses Jahres, im Gründungsjahr ab Beginn Deiner Tätigkeit. Die Erklärung ist unwiderruflich und bindet Dich mindestens fünf Kalenderjahre.
Kurz gesagt
Gründungszuschuss und Kleinunternehmerregelung schließen sich nicht aus. Der Zuschuss zählt nicht als Umsatz. Im Gründungsjahr gilt die Grenze von 25.000 Euro, ohne Hochrechnung. Wird sie überschritten, endet die Regelung sofort. Bei Privatkunden bringt die Regelung oft mehr, bei Firmenkunden und hohen Investitionen oft weniger. Für die Agentur zählt nicht Dein Steuerstatus, sondern ob die Gründung Dich perspektivisch trägt. Der Zuschuss bleibt eine Ermessensleistung. Rechne beide Varianten durch und entscheide vor der ersten Rechnung.
Quellen
- Umsatzsteuergesetz: § 1, § 2, § 13b, § 14c, § 15, § 15a, § 18, § 19, § 19a
- Umsatzsteuer-Durchführungsverordnung: § 33, § 34a, § 44
- Bundesministerium der Finanzen: Schreiben vom 18.03.2025 zur Sonderregelung für Kleinunternehmer, Änderungen des UStAE, Schreiben vom 10.11.2025 (III C 2 - S 7300/00080/004/019) zum Vorsteuerabzug vor dem Übergang zur Regelbesteuerung
- SGB III: § 93, § 94, § 324
- SGB V: § 240
- Einkommensteuergesetz: § 3, § 4
- Bundesagentur für Arbeit: Fachliche Weisungen zum Gründungszuschuss, Stand 13.09.2023, FW 93.01, 93.11, 93.33, 93.34, 93.46, 93.47, 94.11, 94.12
- IHK Dresden: Ab 2025 müssen alle Unternehmen E-Rechnungen empfangen
Dieser Beitrag ersetzt keine Rechtsberatung.