Steuern im ersten Jahr mit Gründungszuschuss: Was musst Du ans Finanzamt zahlen?
Welche Steuern kommen im ersten Jahr der Selbstständigkeit auf Dich zu? Du erfährst, welche Fristen und Vorauszahlungen Du einplanen solltest und warum Gründungszuschuss und Arbeitslosengeld steuerlich einen Unterschied machen. Ein Rechenbeispiel zeigt, wie Du Deine Rücklagen planen kannst.
Von Tobias Müller, Geschäftsführer der FUNDS4YOU GmbH · Stand: 16.11.2026
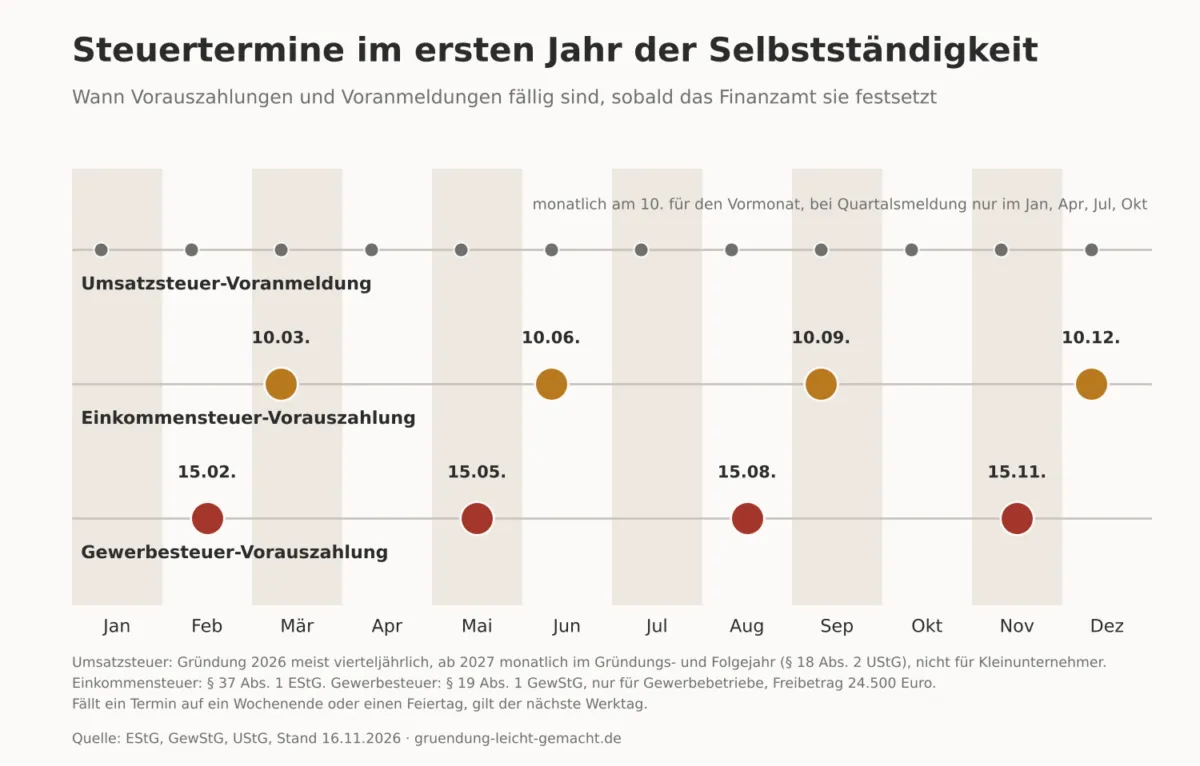
Der Gründungszuschuss selbst ist steuerfrei (§ 3 Nr. 2 Buchst. a EStG) und unterliegt nicht dem Progressionsvorbehalt (§ 32b Abs. 1 Satz 1 Nr. 1 EStG, FW 93.11), Deinen Gewinn musst Du aber versteuern. Innerhalb eines Monats nach dem Start übermittelst Du dem Finanzamt den Fragebogen zur steuerlichen Erfassung über ELSTER (§ 138 Abs. 1b und Abs. 4 AO). Aus Deiner Gewinnschätzung setzt das Finanzamt Vorauszahlungen fest, fällig am 10. März, 10. Juni, 10. September und 10. Dezember (§ 37 Abs. 1 EStG). Festgesetzt werden sie erst ab 400 Euro im Jahr (§ 37 Abs. 5 EStG). Das Arbeitslosengeld aus den Monaten vor dem Start erhöht über den Progressionsvorbehalt den Steuersatz auf Deinen Gewinn (§ 32b Abs. 1 Satz 1 Nr. 1 Buchst. a EStG). Ab 2027 melden umsatzsteuerpflichtige Gründer die Umsatzsteuer wieder monatlich, weil die Ausnahme in § 18 Abs. 2 Satz 6 UStG Ende 2026 ausläuft.
Warum das wichtig ist: Der erste Steuerbescheid kommt meist erst im Folgejahr. Dann können Nachzahlung und neue Vorauszahlungen zusammenkommen. Wer das weiß, legt rechtzeitig Geld zurück.
Welche Steuern zahlst Du im ersten Jahr?
Bisher hat Dein Arbeitgeber die Lohnsteuer abgeführt. Jetzt zahlst Du selbst. Welche Steuern Dich treffen, hängt von Tätigkeit und Umsatz ab.
| Steuer | Wer zahlt sie? | Wann ist sie fällig? | Rechtsgrundlage |
| Einkommensteuer | Jeder mit steuerpflichtigem Einkommen über dem Grundfreibetrag von 12.348 Euro (2026) | Vorauszahlungen am 10.03., 10.06., 10.09., 10.12., Rest nach dem Bescheid | § 32a Abs. 1, § 37 Abs. 1 EStG |
| Gewerbesteuer | Nur Gewerbetreibende, nicht Freiberufler. Freibetrag 24.500 Euro für Einzelunternehmer | Vorauszahlungen am 15.02., 15.05., 15.08., 15.11. | § 11 Abs. 1, § 19 Abs. 1 GewStG |
| Umsatzsteuer | Alle Unternehmer, außer sie nutzen die Kleinunternehmerregelung | Voranmeldung und Zahlung bis zum 10. nach Ablauf des Monats oder Quartals | § 18 Abs. 1 und 2, § 19 UStG |
| Kirchensteuer | Nur Kirchenmitglieder, als Zuschlag zur Einkommensteuer | Zusammen mit der Einkommensteuer | Landesrecht |
Den Solidaritätszuschlag zahlen die meisten Gründer nicht. Er wird erst erhoben, wenn Deine Einkommensteuer über 20.350 Euro liegt, bei Zusammenveranlagung über 40.700 Euro (§ 3 Abs. 3 SolzG).
Die Grafik oben zeigt die Termine eines vollen Jahres. Du zahlst nur, was Finanzamt oder Gemeinde festgesetzt haben. Im Gründungsjahr hängt das von Deinen eigenen Angaben ab.
Ist der Gründungszuschuss steuerpflichtig?
Nein. Das Einkommensteuergesetz nennt den Gründungszuschuss ausdrücklich unter den steuerfreien Leistungen nach dem SGB III (§ 3 Nr. 2 Buchst. a EStG). Die Bundesagentur schreibt in ihren Weisungen: Er ist steuerfrei und „unterliegt nicht dem Progressionsvorbehalt (§ 32b EStG)“ (FW 93.11). Das gilt für beide Phasen, also für den Betrag in Höhe Deines Arbeitslosengeldes plus 300 Euro in den ersten sechs Monaten (§ 94 Abs. 1 SGB III) und für die 300 Euro in den weiteren neun Monaten (§ 94 Abs. 2 SGB III). Beide Phasen sind Ermessensleistungen, einen Rechtsanspruch hast Du auf keine (§ 93 Abs. 1 SGB III, FW 93.02).
Für Dich heißt das:
- Der Gründungszuschuss ist kein Umsatz und keine Betriebseinnahme. Er dient Deinem Lebensunterhalt, nicht Deinem Betrieb (§ 93 Abs. 1 SGB III). Er gehört nicht in Deine Einnahmen-Überschuss-Rechnung.
- Er erhöht auch nicht Deinen Steuersatz. Anders als das Arbeitslosengeld fehlt er in der Liste des § 32b Abs. 1 EStG.
- Steuerpflichtig ist nur Dein Gewinn, also Betriebseinnahmen minus Betriebsausgaben. Als Einzelunternehmer ermittelst Du ihn meist mit einer Einnahmen-Überschuss-Rechnung (§ 4 Abs. 3 EStG).
Teurer als gedacht kann das Gründungsjahr trotzdem werden. Der Grund ist das Arbeitslosengeld vor dem Start, siehe Rechenbeispiel.
Was ist der Fragebogen zur steuerlichen Erfassung?
Mit dem Fragebogen meldest Du Dich beim Finanzamt als Unternehmer an. Wer einen Gewerbebetrieb eröffnet oder eine freiberufliche Tätigkeit aufnimmt, muss dem Finanzamt „weitere Auskünfte über die für die Besteuerung erheblichen rechtlichen und tatsächlichen Verhältnisse“ erteilen (§ 138 Abs. 1b Satz 1 AO). Das geht elektronisch über ELSTER, nur bei unbilliger Härte auf Papier (§ 138 Abs. 1b Satz 2 und 3 AO). Die Frist beträgt einen Monat nach der Eröffnung (§ 138 Abs. 4 AO).
Bei einem Gewerbe informiert die Gemeinde das Finanzamt über Deine Gewerbeanmeldung (§ 138 Abs. 1 Satz 1 AO). Den Fragebogen musst Du trotzdem selbst ausfüllen. Als Freiberufler zeigst Du die Aufnahme direkt beim Finanzamt an (§ 138 Abs. 1 Satz 3 AO). Das Finanzamt teilt Dir dann eine Steuernummer zu (V.GZ.11). Mehr zur Abgrenzung steht im Beitrag Gründungszuschuss für Freiberufler.
Im Fragebogen machst Du unter anderem diese Angaben:
- persönliche Daten, Bankverbindung und Art Deiner Tätigkeit
- voraussichtliche Einkünfte im Eröffnungsjahr und im Folgejahr
- Art der Gewinnermittlung, meist Einnahmen-Überschuss-Rechnung
- voraussichtlicher Umsatz und die Entscheidung für oder gegen die Kleinunternehmerregelung
- Soll- oder Ist-Versteuerung bei der Umsatzsteuer
- Angaben zur Lohnsteuer, wenn Du Mitarbeiter einstellst
Zur Kleinunternehmerregelung lies den Beitrag Gründungszuschuss und Kleinunternehmerregelung. Was Du bei der Umsatzbesteuerung ankreuzt, erklärt der Beitrag Soll- oder Ist-Versteuerung.
Ohne Steuernummer kannst Du keine vollständigen Rechnungen schreiben. Auf Rechnungen über 250 Euro gehört Deine Steuernummer oder Umsatzsteuer-Identifikationsnummer (§ 14 Abs. 4 Satz 1 Nr. 2 UStG, § 33 UStDV). Schick den Fragebogen deshalb früh ab.
Wie entstehen Deine Vorauszahlungen?
Vorauszahlungen sind Abschläge auf die Einkommensteuer, die Du für das laufende Jahr voraussichtlich schuldest (§ 37 Abs. 1 Satz 1 EStG). Das Finanzamt setzt sie per Bescheid fest (§ 37 Abs. 3 Satz 1 EStG). Normalerweise richten sie sich nach Deiner letzten Veranlagung (§ 37 Abs. 3 Satz 2 EStG). Im ersten Jahr gibt es diese Grundlage für Deine Selbstständigkeit noch nicht. Deshalb nutzt das Finanzamt Deine Schätzung aus dem Fragebogen.
Das wirkt in zwei Richtungen:
- Schätzt Du zu niedrig, zahlst Du anfangs wenig oder nichts. Mit dem ersten Bescheid kommt dann die Nachzahlung. Gleichzeitig kann das Finanzamt die Vorauszahlungen für das laufende Jahr festsetzen oder erhöhen. Erhöht es sie nachträglich, ist der Erhöhungsbetrag innerhalb eines Monats nach Bekanntgabe fällig (§ 37 Abs. 4 Satz 2 EStG).
- Schätzt Du zu hoch, bindest Du Geld, das Dir in der Anlaufphase fehlt. Du kannst dann eine Herabsetzung beantragen. Das Finanzamt kann die Vorauszahlungen bis zum Ablauf des 15. Monats nach dem Jahr anpassen (§ 37 Abs. 3 Satz 3 EStG).
Drei Regeln helfen Dir beim Planen:
- Untergrenze: Vorauszahlungen werden nur festgesetzt, wenn sie mindestens 400 Euro im Jahr und mindestens 100 Euro pro Termin betragen (§ 37 Abs. 5 Satz 1 EStG).
- Pünktlich zahlen: Für jeden angefangenen Monat Verspätung fällt ein Säumniszuschlag von 1 Prozent des abgerundeten Rückstands an (§ 240 Abs. 1 Satz 1 AO). Bei einer Verspätung bis zu drei Tagen wird er nicht erhoben, außer bei Zahlung per Scheck oder bar (§ 240 Abs. 3 Satz 2, § 224 Abs. 2 Nr. 1 AO).
- Nachzahlungszinsen: Zinsen auf eine Nachzahlung laufen erst 15 Monate nach Ablauf des Steuerjahres an (§ 233a Abs. 2 Satz 1 AO). Derzeit sind es 0,15 Prozent pro Monat (§ 238 Abs. 1a AO). Der Bundestag hat am 12.11.2026 mit dem Jahressteuergesetz 2026 beschlossen, den Satz ab 2027 auf 0,3 Prozent zu verdoppeln. Die Zustimmung des Bundesrates steht noch aus.
Schätze deshalb realistisch, mit den Zahlen aus Businessplan und Kalkulation. Wie Du die aufbaust, zeigt der Beitrag Kalkulation für den Gründungszuschuss.
Was kostet Dich das Arbeitslosengeld im Gründungsjahr? Ein Rechenbeispiel
Das Arbeitslosengeld ist zwar steuerfrei (§ 3 Nr. 2 Buchst. a EStG). Es unterliegt aber dem Progressionsvorbehalt (§ 32b Abs. 1 Satz 1 Nr. 1 Buchst. a EStG). Das Finanzamt rechnet es zum Einkommen hinzu, um Deinen Steuersatz zu ermitteln. Diesen höheren Satz wendet es dann auf Dein steuerpflichtiges Einkommen an. Vorher wird der Arbeitnehmer-Pauschbetrag von 1.230 Euro abgezogen, soweit Du ihn nicht schon beim Arbeitslohn nutzt (§ 32b Abs. 2 Satz 1 Nr. 1, § 9a Satz 1 Nr. 1 Buchst. a EStG). Die Agentur meldet die Beträge elektronisch an Dein Finanzamt (§ 32b Abs. 3 EStG).
Nina, 41, ist seit Herbst 2025 arbeitslos und bekommt 1.650 Euro Arbeitslosengeld im Monat. Am 01.04.2026 eröffnet sie einen Hundesalon. Die Agentur bewilligt den Gründungszuschuss. Nina ist ledig und nicht in der Kirche. Im Jahr 2026 hat sie keinen Arbeitslohn.
| Posten 2026 | Betrag | Steuerlich |
| Arbeitslosengeld Januar bis März (3 × 1.650 Euro) | 4.950 Euro | steuerfrei, mit Progressionsvorbehalt |
| Gründungszuschuss Phase 1, April bis September (6 × 1.950 Euro) | 11.700 Euro | steuerfrei, ohne Progressionsvorbehalt |
| Gründungszuschuss Phase 2, Oktober bis Dezember (3 × 300 Euro), falls bewilligt | 900 Euro | steuerfrei, ohne Progressionsvorbehalt |
| Gewinn aus dem Hundesalon, April bis Dezember | 24.000 Euro | steuerpflichtig |
| Abziehbare Vorsorgeaufwendungen, vereinfacht angenommen | 4.000 Euro | Sonderausgaben |
| Zu versteuerndes Einkommen | 20.000 Euro | |
| Einkommensteuer ohne Progressionsvorbehalt | 1.570 Euro | Tarif 2026, § 32a EStG |
| Einkommen für den Steuersatz: 20.000 + (4.950 − 1.230) | 23.720 Euro | § 32b Abs. 2 EStG |
| Steuer darauf 2.514 Euro, ergibt einen Steuersatz von | rund 10,6 Prozent | |
| Einkommensteuer mit Progressionsvorbehalt (10,6 Prozent von 20.000 Euro) | rund 2.120 Euro | |
| Mehrbelastung durch das Arbeitslosengeld | rund 550 Euro |
Solidaritätszuschlag fällt bei Nina nicht an. Ihr Gewerbeertrag liegt unter dem Freibetrag von 24.500 Euro, also zahlt sie auch keine Gewerbesteuer.
Was Nina daraus lernt:
- Der Gründungszuschuss belastet sie steuerlich nicht. 12.600 Euro bleiben außen vor.
- Das Arbeitslosengeld kostet sie rund 550 Euro. Hätte sie im Fragebogen nur ihren Gewinn betrachtet, würde ihr dieser Betrag später fehlen.
- Die Rechnung kommt 2027. Der Bescheid für 2026 kommt erst im Laufe des Jahres 2027. Nina legt deshalb ab April rund 240 Euro pro Monat zurück.
- 2027 wird teurer. Nina rechnet für 2027 mit 40.000 Euro Gewinn und 6.000 Euro Vorsorgeaufwendungen. Nach dem Tarif 2026 ergibt das rund 5.370 Euro Einkommensteuer. Ihr Gewerbeertrag liegt jetzt über dem Freibetrag, also zahlt sie auch Gewerbesteuer. Bei einem angenommenen Hebesatz von 400 Prozent sind das rund 2.170 Euro. Dafür sinkt ihre Einkommensteuer um das Vierfache des Messbetrags auf rund 3.200 Euro (§ 35 EStG). Zusammen plant sie rund 5.400 Euro ein, also etwa 450 Euro pro Monat. Für 2027 plant der Gesetzgeber einen neuen Einkommensteuertarif, beschlossen ist er noch nicht. An der Größenordnung ändert das wenig.
Vereinfachung: Die Zahlen sind gerundet, den Sonderausgaben-Pauschbetrag von 36 Euro lassen wir weg. Als Gewerbeertrag setzen wir den Gewinn an. Was Du an Krankenversicherung zahlst, zeigt der Beitrag Krankenversicherung mit Gründungszuschuss. Wie hoch Dein Zuschuss genau ist, erklärt der Beitrag Wie hoch ist der Gründungszuschuss?
Was gilt bei Gewerbesteuer und Umsatzsteuer?
Gewerbesteuer. Sie fällt nur bei Gewerbebetrieben an. Freiberufler zahlen sie nicht. Als Einzelunternehmer hast Du einen Freibetrag von 24.500 Euro auf den Gewerbeertrag (§ 11 Abs. 1 Satz 3 Nr. 1 GewStG). Vom Rest werden 3,5 Prozent als Steuermessbetrag angesetzt (§ 11 Abs. 2 GewStG). Diesen multipliziert die Gemeinde mit ihrem Hebesatz. Der Hebesatz beträgt für 2026 mindestens 200 Prozent, ab 2027 mindestens 280 Prozent (§ 16 Abs. 4 Satz 2, § 36 Abs. 5b GewStG). Gründest Du im Laufe des Jahres, kann die Gemeinde schon für das erste Jahr Vorauszahlungen festsetzen (§ 19 Abs. 3 und 4 GewStG). Einen Teil holst Du über die Einkommensteuer zurück. Sie ermäßigt sich um das Vierfache des Gewerbesteuer-Messbetrags (§ 35 Abs. 1 Satz 1 Nr. 1 EStG), höchstens aber um die Gewerbesteuer, die Du tatsächlich zahlen musst (§ 35 Abs. 1 Satz 5 EStG).
Umsatzsteuer. Nutzt Du die Kleinunternehmerregelung, stellst Du keine Umsatzsteuer in Rechnung und gibst in der Regel keine Voranmeldungen ab (§ 19 Abs. 1 UStG). Sonst übermittelst Du bis zum 10. nach Ablauf des Voranmeldungszeitraums eine Voranmeldung über ELSTER und zahlst die Steuer (§ 18 Abs. 1 UStG). Wie oft, regelt § 18 Abs. 2 UStG:
| Gründung im Jahr | Voranmeldungszeitraum | Rechtsgrundlage |
| 2026 | Quartal. Monat nur, wenn die voraussichtliche Steuer des Jahres über 9.000 Euro liegt | § 18 Abs. 2 Satz 1, 2 und 6 UStG |
| 2027 | Monat, im Gründungsjahr und im Folgejahr | § 18 Abs. 2 Satz 4 UStG |
Die Ausnahme für Gründer gilt nur für die Jahre 2021 bis 2026. Das Jahressteuergesetz 2026 verlängert sie nach unserer Prüfung nicht. Gründest Du 2026, ist 2027 nach dem Wortlaut Dein Folgejahr, für das dann wieder die Monatspflicht gilt. Kläre das früh mit Deiner Steuerberatung.
Auf Antrag verlängert das Finanzamt die Frist um einen Monat (§ 46 UStDV). Wer monatlich meldet, zahlt dafür eine Sondervorauszahlung von einem Elftel der Vorauszahlungen, im ersten Jahr auf Basis der erwarteten Beträge (§ 47 Abs. 1 und 3 UStDV).
Wann musst Du Deine erste Steuererklärung abgeben?
Als Selbstständiger übermittelst Du Deine Einkommensteuererklärung elektronisch (§ 25 Abs. 4 Satz 1 EStG). Dazu gehört Deine Gewinnermittlung. Zur Abgabe verpflichtet ist auch, wen das Finanzamt dazu auffordert (§ 149 Abs. 1 Satz 2 AO). Bei Gründern ist das üblich.
Die Frist endet sieben Monate nach Ablauf des Kalenderjahres, also grundsätzlich am 31. Juli (§ 149 Abs. 2 Satz 1 AO). Für 2026 endet sie am 2. August 2027, weil der 31. Juli ein Samstag ist. Erstellt eine Steuerberatung Deine Erklärung, hast Du länger Zeit (§ 149 Abs. 3 AO). Fällt das Fristende auf ein Wochenende oder einen Feiertag, verschiebt es sich auf den nächsten Werktag (§ 108 Abs. 3 AO).
Bist Du kein Kleinunternehmer, kommt eine Umsatzsteuer-Jahreserklärung dazu (§ 18 Abs. 3 UStG). Liegt Dein Gewerbeertrag über 24.500 Euro oder fordert Dich das Finanzamt auf, gibst Du eine Gewerbesteuererklärung ab (§ 14a GewStG, § 25 Abs. 1 GewStDV).
Saubere Buchhaltung hilft Dir auch bei der Agentur. Für die Phase 2 des Gründungszuschusses legst Du Deine Geschäftstätigkeit „anhand geeigneter Unterlagen“ dar (§ 94 Abs. 2 Satz 1 SGB III). Welche Unterlagen sich dafür eignen, steht im Beitrag Gründungszuschuss Phase 2.
Welche Fehler kosten Gründer im ersten Jahr Geld?
- Gewinn im Fragebogen zu niedrig schätzen. Dann fallen Nachzahlung und neue Vorauszahlungen zusammen. Lege das Geld trotzdem jeden Monat zurück.
- Den Progressionsvorbehalt vergessen. Das Arbeitslosengeld vor dem Start erhöht Deinen Steuersatz, bei Nina um rund 550 Euro.
- Den Gründungszuschuss als Einnahme buchen. Er ist steuerfrei und keine Betriebseinnahme. Wer ihn in die Gewinnermittlung aufnimmt, zahlt zu viel.
- Umsatzsteuer als eigenes Geld sehen. Die Umsatzsteuer auf Deinen Rechnungen gehört dem Finanzamt. Führe sie auf einem eigenen Konto.
- Termine verpassen. Schon ein angefangener Monat Verspätung kostet 1 Prozent Säumniszuschlag (§ 240 Abs. 1 AO). Ein SEPA-Lastschriftmandat für das Finanzamt nimmt Dir das ab.
- Fragebogen liegen lassen. Die Monatsfrist läuft ab der Eröffnung (§ 138 Abs. 4 AO). Ohne Steuernummer kannst Du keine ordnungsgemäßen Rechnungen schreiben.
- Bei zu hohen Vorauszahlungen nichts tun. Läuft es langsamer an, beantrage die Herabsetzung.
Weitere Stolperfallen findest Du im Beitrag Diese 7 Fehler kosten Dich Deinen Gründungszuschuss.
Du bist unsicher, ob Deine Zahlen tragen? Lass uns gemeinsam draufschauen.
Wie wir Dich unterstützen
Wir sind die FUNDS4YOU GmbH und begleiten Gründer auf dem Weg zum Gründungszuschuss. Mehr über uns erfährst Du hier. Für Dein erstes Jahr heißt das:
- Businessplan: Wir erstellen mit Dir einen Plan, der Agentur und fachkundige Stelle überzeugt. Was hineingehört, zeigt der Beitrag Businessplan für den Gründungszuschuss.
- Kalkulation mit Steuerrücklage: Wir planen Einkommensteuer, Gewerbesteuer und Umsatzsteuer in Deiner Liquidität mit ein. So weißt Du, was Dir wirklich bleibt.
- Gespräch: Wir bereiten Dich auf das Gespräch mit Deiner Vermittlungsfachkraft vor. Den Ablauf zeigt der Beitrag Gründungszuschuss beantragen.
- Coaching: Unser Gründungscoaching kann über einen AVGS gefördert werden. Auch das ist eine Ermessensleistung.
Steuer- und Rechtsberatung leisten wir nicht. Den Fragebogen zur steuerlichen Erfassung und Deine Steuererklärung besprichst Du am besten mit einer Steuerberaterin oder einem Steuerberater.
Jetzt kostenloses Erstgespräch vereinbaren
Unser Rat
- Übermittle den Fragebogen zur steuerlichen Erfassung in den ersten Wochen nach dem Start.
- Schätze Deinen Gewinn realistisch und nimm die Zahlen aus Deiner Kalkulation.
- Rechne das Arbeitslosengeld aus den Monaten vor dem Start in Deine Steuerrücklage ein.
- Lege jeden Monat einen festen Betrag für Steuern auf ein eigenes Konto.
- Prüfe vor dem Jahreswechsel 2027, ob Du dann monatlich Umsatzsteuer melden musst.
- Hol Dir für die erste Steuererklärung Unterstützung von einer Steuerberatung.
Häufige Fragen
Muss ich den Gründungszuschuss versteuern?
Nein. Der Gründungszuschuss ist nach § 3 Nr. 2 Buchst. a EStG steuerfrei. Er unterliegt auch nicht dem Progressionsvorbehalt (§ 32b Abs. 1 Satz 1 Nr. 1 EStG), das bestätigt die Bundesagentur (FW 93.11). Das gilt für beide Phasen. Steuerpflichtig ist nur der Gewinn aus Deiner Selbstständigkeit. Das Arbeitslosengeld vor dem Start erhöht allerdings Deinen Steuersatz.
Muss ich den Gründungszuschuss in der Steuererklärung angeben?
Als Einkommen nicht, denn er ist steuerfrei und fehlt in der Liste des Progressionsvorbehalts (§ 32b Abs. 1 EStG). Er ist auch keine Betriebseinnahme, deshalb gehört er nicht in Deine Gewinnermittlung. Anders beim Arbeitslosengeld aus den Monaten vor dem Start. Das meldet die Agentur elektronisch an Dein Finanzamt (§ 32b Abs. 3 EStG).
Bis wann muss ich den Fragebogen zur steuerlichen Erfassung abgeben?
Innerhalb eines Monats nach der Eröffnung Deines Betriebs oder der Aufnahme Deiner freiberuflichen Tätigkeit (§ 138 Abs. 4 AO). Du übermittelst ihn elektronisch über ELSTER (§ 138 Abs. 1b AO). Das gilt auch, wenn Du ein Gewerbe angemeldet hast und die Gemeinde das Finanzamt schon informiert hat. Erst danach bekommst Du Deine Steuernummer.
Muss ich im ersten Jahr schon Vorauszahlungen leisten?
Das hängt von Deiner Gewinnschätzung im Fragebogen ab. Das Finanzamt setzt Vorauszahlungen nur fest, wenn sie mindestens 400 Euro im Jahr und 100 Euro pro Termin betragen (§ 37 Abs. 5 EStG). Termine sind der 10. März, 10. Juni, 10. September und 10. Dezember. Bekommst Du keine Vorauszahlungen, lege das Geld trotzdem zurück.
Kann ich zu hohe Vorauszahlungen senken lassen?
Ja. Läuft Dein Geschäft schwächer als geschätzt, beantragst Du beim Finanzamt die Herabsetzung. Begründe den Antrag mit aktuellen Zahlen, etwa einer Übersicht über Einnahmen und Ausgaben. Das Finanzamt kann die Vorauszahlungen bis zum Ablauf des 15. Monats nach dem Steuerjahr anpassen (§ 37 Abs. 3 Satz 3 EStG). Umgekehrt kann es sie auch erhöhen.
Kurz gesagt
Der Gründungszuschuss ist steuerfrei und erhöht Deinen Steuersatz nicht. Steuern zahlst Du auf Deinen Gewinn. Innerhalb eines Monats nach dem Start schickst Du den Fragebogen zur steuerlichen Erfassung. Aus Deiner Schätzung entstehen die Vorauszahlungen. Das Arbeitslosengeld vor dem Start verteuert das Gründungsjahr über den Progressionsvorbehalt. Ab 2027 melden umsatzsteuerpflichtige Gründer wieder monatlich. Lege jeden Monat Geld für das Finanzamt zurück.
Quellen
- Einkommensteuergesetz: § 3, § 9a, § 25, § 32a, § 32b, § 35, § 37
- Abgabenordnung: § 108, § 138, § 149, § 233a, § 238, § 240
- Gewerbesteuergesetz: § 11, § 14a, § 16, § 19, § 36; Gewerbesteuer-Durchführungsverordnung: § 25
- Umsatzsteuergesetz: § 14, § 18, § 19; Umsatzsteuer-Durchführungsverordnung: § 33, § 46, § 47
- Solidaritätszuschlaggesetz: § 3
- SGB III: § 93, § 94
- Bundesagentur für Arbeit: Fachliche Weisungen zum Gründungszuschuss, Stand 13.09.2023, FW 93.02, 93.11, V.GZ.11
- Deutscher Bundestag: Bundestag beschließt das Jahressteuergesetz 2026 (12.11.2026) und Beschlussempfehlung Drs. 21/9139
- ELSTER: Fragebogen zur steuerlichen Erfassung für Einzelunternehmen
Dieser Beitrag ersetzt keine Rechtsberatung.