Gründungszuschuss ab 50: Gibt es eine Altersgrenze und was gilt vor der Rente?
Auch mit oder über 50 kannst Du den Gründungszuschuss bekommen. Ein Rechenbeispiel zeigt, wie sich Dein Gründungsdatum auf die Förderung auswirkt. Du erfährst außerdem, was Du beim Restanspruch auf Arbeitslosengeld, beim Rentenbeginn und bei der Krankenversicherung beachten solltest.
Von Tobias Müller, Geschäftsführer der FUNDS4YOU GmbH · Stand: 02.11.2026
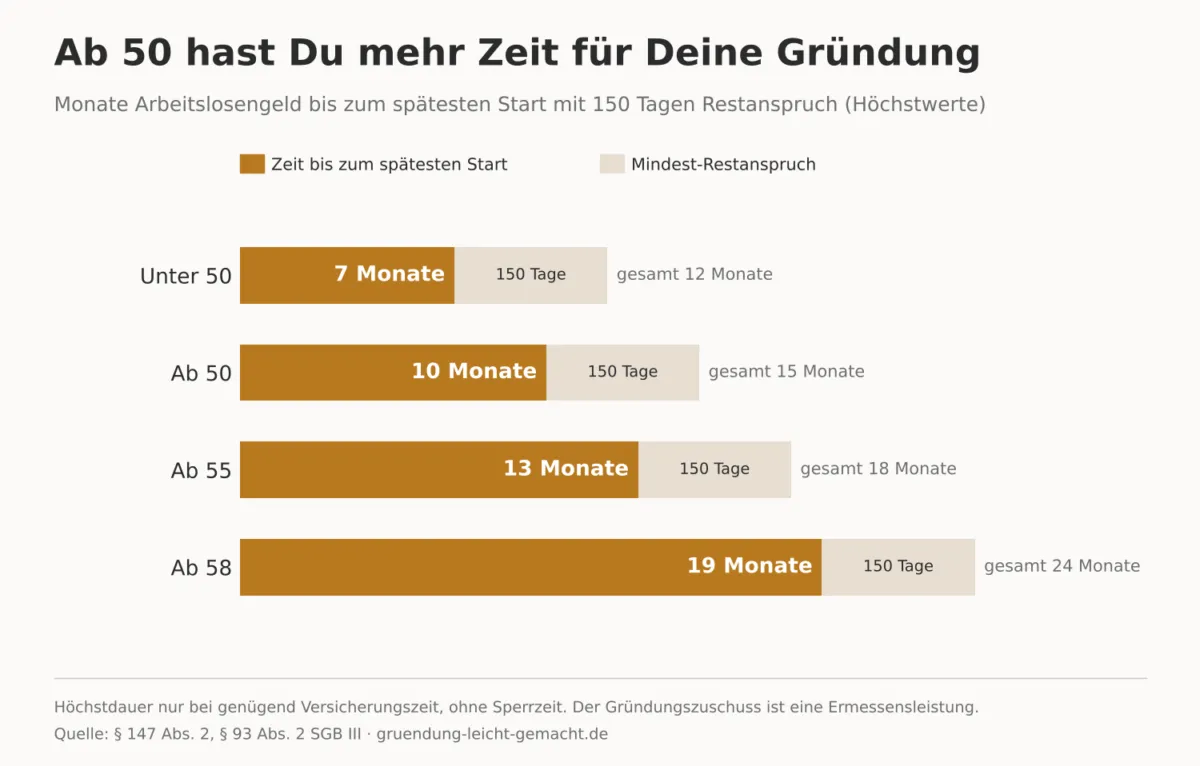
Nein, ab 50 greift beim Gründungszuschuss keine Altersgrenze, die Förderung endet erst mit Ablauf des Monats, in dem Du die Regelaltersgrenze erreichst (§ 93 Abs. 5 SGB III, FW 93.57). Ab 50 hast Du sogar einen Vorteil: Dein Arbeitslosengeld kann 15 statt höchstens 12 Monate laufen, ab 55 sind es 18 und ab 58 bis zu 24 Monate (§ 147 Abs. 2 SGB III). So bleiben Dir bis zu 19 Monate, bevor Dein Restanspruch die Grenze von 150 Tagen erreicht. Bewilligt die Agentur, bekommst Du sechs Monate Dein Arbeitslosengeld plus 300 Euro. Danach sind neun Monate je 300 Euro möglich (§ 94 SGB III). Beides sind Ermessensleistungen (§ 93 Abs. 1, § 94 Abs. 2 SGB III).
Mit dem Alter ändert sich aber die Rechnung. Rente und Krankenversicherung werden wichtiger. Und ein zu früher Rentenbeginn kann Dich den Zuschuss kosten.
Gibt es beim Gründungszuschuss eine Altersgrenze?
Ja, aber erst am Ende des Berufslebens. Das Gesetz sagt: Geförderte Personen, die das für die Regelaltersrente erforderliche Lebensjahr vollendet haben, „können vom Beginn des folgenden Monats an keinen Gründungszuschuss erhalten“ (§ 93 Abs. 5 SGB III). Die Weisungen drücken es so aus: Eine Förderung ist „längstens bis zum Ablauf des Monats möglich“, in dem die Altersgrenze erreicht wird (FW 93.57).
Eine Grenze bei 50, 55 oder 60 steht nirgends. Es gelten dieselben Voraussetzungen wie für Jüngere:
- Restanspruch: Du hast bei Aufnahme der Tätigkeit noch mindestens 150 Tage Arbeitslosengeld (§ 93 Abs. 2 Satz 1 Nr. 1 SGB III).
- Tragfähigkeit: Eine fachkundige Stelle bestätigt Dein Vorhaben (§ 93 Abs. 2 Satz 1 Nr. 2 und Satz 2 SGB III).
- Eignung: Du legst Deine Kenntnisse und Fähigkeiten dar (§ 93 Abs. 2 Satz 1 Nr. 3 SGB III).
- Hauptberuflich: Du beendest Deine Arbeitslosigkeit mit mindestens 15 Stunden pro Woche (§ 93 Abs. 1 SGB III, FW 93.31, 93.32).
- Antrag: Du stellst ihn vor dem Start (§ 324 Abs. 1 SGB III).
Die Höhe hängt nicht vom Alter ab, sondern von Deinem letzten Arbeitslosengeld. Die Rechnung findest Du im Beitrag Wie hoch ist der Gründungszuschuss? Den Ablauf erklärt der Beitrag Gründungszuschuss beantragen.
Warum hast Du ab 50 mehr Zeit für die Gründung?
Die Dauer Deines Arbeitslosengeldes hängt von zwei Dingen ab: von Deinen Versicherungszeiten in den letzten fünf Jahren und von Deinem Alter bei Entstehung des Anspruchs (§ 147 Abs. 1 SGB III). Je länger der Anspruch, desto später darfst Du starten. Denn am Ende müssen nur noch 150 Tage übrig sein.
| Alter bei Entstehung | Nötige Versicherungszeit | Arbeitslosengeld | Spätester Start nach |
| unter 50 | 24 Monate | 12 Monate (360 Tage) | 210 Tagen (7 Monaten) |
| ab 50 | 30 Monate | 15 Monate (450 Tage) | 300 Tagen (10 Monaten) |
| ab 55 | 36 Monate | 18 Monate (540 Tage) | 390 Tagen (13 Monaten) |
| ab 58 | 48 Monate | 24 Monate (720 Tage) | 570 Tagen (19 Monaten) |
Das sind Höchstwerte nach § 147 Abs. 2 SGB III, mit 30 Tagen pro Monat gerechnet. Kürzere Versicherungszeiten und Sperrzeiten senken sie (§ 148 Abs. 1 SGB III).
Nutze die Zeit für Businessplan und Stellungnahme. Warte aber nicht bis zum letzten Tag. Wie Du Deinen Rest zählst, zeigt der Beitrag Restanspruch beim Gründungszuschuss.
Spielt Dein Alter bei der Entscheidung eine Rolle?
In den Weisungen ist das Alter kein Prüfpunkt. Entscheidend ist eine andere Frage: Beendet die Gründung Deine Arbeitslosigkeit dauerhaft und vermeidet sie erneutes Arbeitslosengeld (FW 93.05)? Die Agentur muss alle Umstände in einer Gesamtschau bewerten (FW 93.02).
Drei Punkte helfen Dir:
- Kein Vermittlungsvorrang: Auf ihn kann die Agentur eine Ablehnung nicht mehr stützen. Er gilt für den Gründungszuschuss seit 01.01.2023 nicht mehr (§ 4 Abs. 2 Satz 3 SGB III, FW 93.10).
- Berufserfahrung: Sie zählt als Nachweis Deiner Eignung (FW 93.52). Nach 30 Jahren in der Branche ist das Dein stärkstes Argument.
- Vermögen: Eine Ablehnung allein wegen Vermögen wäre ermessensfehlerhaft (FW 93.08). Trotzdem kann auch eine hohe Abfindung bei der Frage zählen, ob Du Dich selbst tragen kannst (FW 93.07).
Zwei Punkte solltest Du vorbereiten. Bei der Eignung kann die Agentur auch körperliche Fähigkeiten betrachten, soweit das nach Aktenlage möglich ist (FW 93.51). Und Deine Gründung muss Dir perspektivisch eine ausreichende Lebensgrundlage bieten (FW 93.46). Wer zwei Jahre vor der Rente gründet, sollte im Plan zeigen, wie es bis dahin und danach weitergeht.
Einen Mindestabstand zur Rente nennen die Weisungen nicht. Je näher die Altersgrenze rückt, desto kritischer dürfte die Agentur aber nach der Dauerhaftigkeit fragen. Mehr dazu im Beitrag Businessplan für den Gründungszuschuss.
Wie viel Förderung bekommst Du kurz vor der Rente? Ein Rechenbeispiel
Reinhard ist am 15.10.1961 geboren und Industriemeister. Seit dem 01.06.2026 ist er nach einer betriebsbedingten Kündigung arbeitslos. Sein Arbeitslosengeld beträgt 60 Euro am Tag, also 1.800 Euro im Monat. Er hat Anspruch auf 24 Monate. Er will sich als Berater für Handwerksbetriebe selbstständig machen.
Für seinen Jahrgang liegt die Regelaltersgrenze bei 66 Jahren und 6 Monaten (§ 235 Abs. 2 SGB VI). Reinhard erreicht sie im April 2028. Der Gründungszuschuss kann also höchstens bis zum 30.04.2028 laufen. Was das für drei mögliche Starttermine bedeutet:
| Start | Restanspruch beim Start | Phase 1 (2.100 € im Monat) | Phase 2 (300 € im Monat) | Höchstens möglich |
| 01.02.2027 | 480 Tage | 6 Monate: 12.600 € | 9 Monate: 2.700 € | 15.300 € |
| 01.08.2027 | 300 Tage | 6 Monate: 12.600 € | 3 Monate: 900 € | 13.500 € |
| 01.12.2027 | 180 Tage | 5 Monate: 10.500 € | entfällt | 10.500 € |
Die volle Förderung braucht also 15 Monate Vorlauf vor dem Ende des Monats, in dem Du die Altersgrenze erreichst. Beim späten Start bringt ihm der Zuschuss gegenüber dem Arbeitslosengeld nur 300 Euro im Monat mehr. Dafür trägt er das Risiko und zahlt seine Absicherung selbst.
Auch Reinhards Arbeitslosengeld endet am 30.04.2028 (§ 136 Abs. 2 SGB III). Alle Beträge gelten nur, falls die Agentur bewilligt. Phase 2 ist eine eigene Ermessensentscheidung (§ 94 Abs. 2 SGB III, FW 94.10). Was Du dafür nachweist, steht im Beitrag Gründungszuschuss Phase 2.
Du bist über 50 und willst gründen? Wir rechnen mit Dir den besten Starttermin durch.
Gibt es den Gründungszuschuss neben der Altersrente?
Nein. Hier liegt die wichtigste Falle für rentennahe Gründer. Ist Dir eine Altersrente aus der gesetzlichen Rentenversicherung zuerkannt, ruht Dein Arbeitslosengeld (§ 156 Abs. 1 Nr. 4 SGB III). Und der Gründungszuschuss wird nicht geleistet, solange ein solcher Ruhensgrund vorliegt (§ 93 Abs. 3 SGB III). Das gilt auch, wenn Dir die Rente erst während des Gründungszuschusses zuerkannt wird (FW 93.40).
Auch eine Teilrente ist eine Rente wegen Alters (§ 42 SGB VI). Das Gesetz kennt nur eine enge Sonderregel. Sie gilt, wenn Du in den letzten sechs Monaten Deines Jobs schon Teilrente hattest. Selbst dann ruht der Anspruch nur etwas später (§ 156 Abs. 2 Nr. 3 Buchst. a SGB III). Plane die Teilrente deshalb nicht als Ausweg. Auch eine Rente wegen voller Erwerbsminderung lässt den Anspruch ruhen, und zwar ab Beginn der laufenden Zahlung (§ 156 Abs. 1 Nr. 3, Abs. 2 Nr. 2 SGB III).
Die Reihenfolge entscheidet also. Lass die Rente erst beginnen, wenn die Förderung abgeschlossen ist. Danach geht beides zusammen. Seit dem 01.01.2023 darfst Du zu einer Altersrente unbegrenzt hinzuverdienen, auch zu einer vorgezogenen. Das bestätigt die Deutsche Rentenversicherung.
Ein Steuervorteil fehlt Dir dabei allerdings. Die Aktivrente gilt nur für Einnahmen aus nichtselbstständiger Arbeit (§ 3 Nr. 21 EStG). Dein Gewinn als Selbstständiger fällt nicht darunter.
Wann kannst Du frühestens in Rente gehen?
Das hängt von Deinem Jahrgang und Deinen Versicherungsjahren ab. Die Übersicht zeigt das geltende Recht:
| Geburtsjahr | Regelaltersgrenze | Ohne Abschlag mit 45 Jahren | Mit 35 Jahren ab 63, Abschlag |
| 1960 | 66 Jahre, 4 Monate | 64 Jahre, 4 Monate | 12,0 % |
| 1961 | 66 Jahre, 6 Monate | 64 Jahre, 6 Monate | 12,6 % |
| 1962 | 66 Jahre, 8 Monate | 64 Jahre, 8 Monate | 13,2 % |
| 1963 | 66 Jahre, 10 Monate | 64 Jahre, 10 Monate | 13,8 % |
| ab 1964 | 67 Jahre | 65 Jahre | 14,4 % |
Grundlage sind §§ 35, 36, 38, 235, 236 und 236b SGB VI. Für schwerbehinderte Menschen gelten eigene, frühere Altersgrenzen (§ 37, § 236a SGB VI). Der Abschlag beträgt 0,3 Prozent je Monat, den Du die Rente früher nimmst (§ 77 Abs. 2 Satz 1 Nr. 2 Buchst. a SGB VI). Die Tabelle rechnet mit einem Rentenbeginn genau mit 63.
Für das Ende der Förderung zählt immer die Regelaltersgrenze, nicht der frühestmögliche Rentenbeginn.
Die Regeln können sich ändern. Die Alterssicherungskommission hat im Juni 2026 Empfehlungen vorgelegt. Danach soll die Rente ohne Abschlag nach 45 Jahren wegfallen. Die Grenze für die Rente nach 35 Jahren soll von 63 auf 64 steigen. Die Regelaltersgrenze soll nach 2031 an die Lebenserwartung gekoppelt werden. Nach heutigen Daten wären das bis 2041 etwa 67,5 Jahre. Selbstständige sollen ab einem noch offenen Stichtag in die Rentenversicherung einbezogen werden. Für rentennahe Jahrgänge empfiehlt die Kommission Vertrauensschutz. Wie er aussieht, ist offen. Der Koalitionsausschuss will die Empfehlungen umsetzen. Geltendes Recht ist das aber nicht. Stand heute gilt die Tabelle oben. Die möglichen Folgen für Gründer beschreibt der Beitrag Rentenversicherungspflicht für Selbstständige.
Was passiert mit Deinem Rentenkonto, wenn Du gründest?
Solange Du Arbeitslosengeld beziehst, bist Du in der Regel rentenversichert (§ 3 Satz 1 Nr. 3 SGB VI). Der Gründungszuschuss steht nicht in dieser Liste. Ab dem Start fließen also keine Beiträge mehr von selbst auf Dein Konto. Viele Selbstständige sind zudem nicht pflichtversichert. Einige Gruppen sind es aber, etwa Lehrende oder Selbstständige, die auf Dauer im Wesentlichen für einen Auftraggeber arbeiten, jeweils ohne eigene versicherungspflichtige Beschäftigte (§ 2 Satz 1 Nr. 1 und 9 SGB VI).
Du hast zwei freiwillige Wege:
- Freiwillige Beiträge: Du zahlst selbst, 2026 mindestens 112,16 Euro im Monat (§ 7, § 167 SGB VI).
- Pflichtversicherung auf Antrag: Du beantragst sie innerhalb von fünf Jahren nach dem Start (§ 4 Abs. 2 SGB VI). Kündigen kannst Du sie später nicht einfach (§ 4 Abs. 4 SGB VI).
Wichtig wird das, wenn Dir nur wenige Monate zu den 45 Jahren fehlen. Pflichtbeiträge zählen dafür. Freiwillige Beiträge zählen nur, wenn Du mindestens 18 Jahre Pflichtbeiträge hast. Arbeitslosengeld in den letzten zwei Jahren vor Rentenbeginn zählt grundsätzlich nicht, außer bei Insolvenz oder vollständiger Geschäftsaufgabe des Arbeitgebers (§ 51 Abs. 3a SGB VI).
Hole Dir deshalb vor dem Start eine aktuelle Rentenauskunft und lass Dich von der Deutschen Rentenversicherung beraten. Trag den Beitrag in Deine Kalkulation ein.
Was gilt bei der Krankenversicherung ab 55?
Nach einem Wechsel in die private Krankenversicherung bleibt Dir ab 55 der Weg zurück oft verschlossen. Wirst Du nach Vollendung des 55. Lebensjahres versicherungspflichtig, bist Du trotzdem versicherungsfrei, wenn Du in den letzten fünf Jahren nicht gesetzlich versichert warst. Weitere Voraussetzung ist, dass Du mindestens die Hälfte dieser Zeit etwa hauptberuflich selbstständig oder versicherungsfrei warst (§ 6 Abs. 3a SGB V).
Auch die Krankenversicherung der Rentner hängt von Deiner Vorgeschichte ab. In der zweiten Hälfte der Zeit zwischen erster Erwerbstätigkeit und Rentenantrag musst Du zu mindestens neun Zehnteln Mitglied einer gesetzlichen Kasse oder familienversichert gewesen sein (§ 5 Abs. 1 Nr. 11 SGB V). Das reicht aber nicht immer. Bist Du neben der Rente hauptberuflich selbstständig, greift sie nicht (§ 5 Abs. 5 SGB V). Kläre das vor dem Rentenantrag mit Deiner Kasse.
Vergleiche deshalb nicht nur den Beitrag von heute. Was Du als freiwillig gesetzlich Versicherter 2026 zahlst, steht im Beitrag Krankenversicherung mit Gründungszuschuss.
Was passiert, wenn die Gründung scheitert?
Ab 50 kann ein Rest Arbeitslosengeld Dein Sicherheitsnetz sein. Die sechs Monate aus Phase 1 mindern Deinen Anspruch (§ 148 Abs. 1 Nr. 8 SGB III, FW 93.20). Der Rest bleibt erhalten. Ein Vergleich mit Start nach sechs Monaten Bezug:
| Anspruch | Rest beim Start | Minderung durch Phase 1 | Bleibt als Rest |
| 12 Monate (360 Tage) | 180 Tage | 180 Tage | 0 Tage |
| 24 Monate (720 Tage) | 540 Tage | 180 Tage | 360 Tage |
Wer einen Anspruch von 24 Monaten hat und früh startet, behält im Beispiel also noch ein Jahr Arbeitslosengeld. Geltend machen kannst Du den Rest nur innerhalb von vier Jahren nach Entstehung des Anspruchs (§ 161 Abs. 2 SGB III).
Prüfe außerdem die freiwillige Arbeitslosenversicherung. Den Antrag stellst Du spätestens drei Monate nach dem Start (§ 28a SGB III, FW 93.19). Mehr dazu steht im Beitrag Gründung gescheitert.
Welche Fehler solltest Du ab 50 vermeiden?
Diese Fehler sehen wir ab 50 besonders oft:
- Job aufgegeben, um zu gründen: Wer nur wegen der Gründung kündigt oder einen Aufhebungsvertrag schließt, wird regelmäßig nicht gefördert (FW 93.03). Dazu droht eine Sperrzeit. Bei zwölf Wochen sinkt Dein Anspruch um mindestens ein Viertel (§ 148 Abs. 1 Nr. 4 SGB III). Aus 720 Tagen werden dann 540. Mehr dazu im Beitrag Sperrzeit beim Aufhebungsvertrag.
- Abfindung nicht geprüft: Gerade ältere Beschäftigte bekommen oft hohe Abfindungen. Ruht Dein Anspruch deswegen, gibt es in dieser Zeit keinen Gründungszuschuss (§ 93 Abs. 3, § 158 SGB III). Gründest Du in dieser Zeit, fehlt Dir auch der Zahlungsanspruch. Die Agentur lehnt dann in der Regel ab (FW 93.36). Starte erst nach dem Ende des Ruhens. Details stehen im Beitrag Abfindung und Gründungszuschuss.
- Rente beginnt zu früh: Für die Zeit einer zuerkannten Altersrente gibt es keinen Zuschuss (§ 93 Abs. 3, § 156 SGB III). Entscheidend ist der Rentenbeginn, nicht das Datum des Antrags. Auch ein später Antrag kann rückwirkend in die Förderzeit reichen (§ 99 Abs. 1 SGB VI).
- Start zu spät geplant: Die Altersgrenze kappt die Förderung. Wer nicht 15 Monate Vorlauf hat, bekommt weniger.
- Antrag nach dem Start: Auch Vorbereitungen mit Außenwirkung können als Start zählen (FW 93.34). Stelle den Antrag vorher.
Weitere Stolperfallen findest Du im Beitrag Diese 7 Fehler kosten Dich Deinen Gründungszuschuss. Wurde Dein Antrag abgelehnt, hilft der Beitrag Gründungszuschuss Widerspruch.
Du planst Deine Gründung vor der Rente? Wir prüfen mit Dir Zeitplan, Zahlen und Antrag.
Wie wir Dich unterstützen
Wir sind die FUNDS4YOU GmbH und begleiten Gründer zum Gründungszuschuss. Mehr über uns erfährst Du hier. Ab 50 helfen wir Dir so:
- Businessplan: Wir machen aus Deiner Berufserfahrung ein klares Angebot und zeigen, warum es trägt.
- Kalkulation: Wir planen Krankenversicherung, Altersvorsorge und Rücklagen von Anfang an ein.
- Zeitplan: Wir legen den Start so, dass Restanspruch und Altersgrenze zusammenpassen.
- Gespräch: Wir bereiten Dich auf das Gespräch mit der Agentur vor.
- Stellungnahme: Wir erklären Dir den Weg zur fachkundigen Stellungnahme.
- Coaching: Unser Gründungscoaching kann über einen AVGS gefördert werden.
Renten-, Steuer- und Versicherungsberatung leisten wir nicht. Dafür verweisen wir Dich an die Deutsche Rentenversicherung und an Fachleute.
Jetzt kostenloses Erstgespräch vereinbaren
Unser Rat
- Rechne zuerst aus, wann Du die Regelaltersgrenze erreichst.
- Plane mindestens 15 Monate zwischen Start und Altersgrenze ein, wenn Du die volle Förderung willst.
- Nutze den längeren Anspruch ab 50 für die Vorbereitung, aber warte nicht, bis Dein Rest auf 150 Tage gesunken ist.
- Lass die Rente erst beginnen, wenn die Förderung abgeschlossen ist.
- Hole Dir vor dem Start eine Rentenauskunft und plane Deine Altersvorsorge ein.
- Prüfe einen Wechsel in die private Krankenversicherung ab 50 besonders genau.
Häufige Fragen
Bin ich mit 55 oder 60 zu alt für den Gründungszuschuss?
Nein. Eine Altersgrenze gibt es erst bei der Regelaltersrente. Mit 55 oder 60 gelten dieselben Voraussetzungen wie für Jüngere: 150 Tage Restanspruch, Stellungnahme zur Tragfähigkeit und Darlegung Deiner Eignung. Die Agentur entscheidet nach Ermessen. Die Weisungen nennen das Alter nicht als Prüfpunkt. Entscheidend ist, ob die Gründung Deine Arbeitslosigkeit dauerhaft beendet.
Wie lange bekomme ich den Gründungszuschuss vor der Rente?
Längstens bis zum Ablauf des Monats, in dem Du die Regelaltersgrenze erreichst. Für die vollen 15 Monate brauchst Du entsprechend Vorlauf. Startest Du später, entfällt zuerst Phase 2 teilweise oder ganz. Bei weniger als sechs Monaten Vorlauf wird auch Phase 1 kürzer. Danach kannst Du selbstständig weiterarbeiten und Deine Rente beziehen.
Kann ich Gründungszuschuss und Altersrente gleichzeitig bekommen?
Nein. Ist Dir eine Altersrente zuerkannt, ruht der Anspruch auf Arbeitslosengeld. Der Gründungszuschuss wird dann nicht geleistet. Das gilt auch, wenn die Rente erst während der Förderung zuerkannt wird. Stimme den Rentenbeginn deshalb auf das Ende der Förderung ab. Danach darfst Du zur Altersrente unbegrenzt hinzuverdienen, auch als Selbstständiger.
Zahlt die Agentur während des Gründungszuschusses in die Rentenkasse ein?
Nein. Beim Arbeitslosengeld bist Du in der Regel rentenversichert, beim Gründungszuschuss nicht. Um Deine Vorsorge kümmerst Du Dich ab dem Start selbst. Du kannst freiwillige Beiträge zahlen oder innerhalb von fünf Jahren die Pflichtversicherung auf Antrag wählen. Prüfe vorher, ob Du nicht ohnehin rentenversicherungspflichtig bist. Plane die Kosten in Deine Kalkulation ein.
Bekomme ich ab 58 automatisch 24 Monate Arbeitslosengeld?
Nicht automatisch. Du brauchst in den letzten fünf Jahren mindestens 48 Monate Versicherungspflicht und musst bei Entstehung des Anspruchs 58 Jahre alt sein. Hast Du weniger Monate, ist der Anspruch kürzer. Eine Sperrzeit mindert ihn zusätzlich. Mit vollen 24 Monaten bleiben Dir bis zu 570 Tage, bevor der Restanspruch auf 150 Tage sinkt.
Kurz gesagt
Ab 50 bist Du nicht zu alt für den Gründungszuschuss. Die Förderung endet erst mit dem Monat, in dem Du die Regelaltersgrenze erreichst. Dein längeres Arbeitslosengeld gibt Dir mehr Zeit und kann ein Sicherheitsnetz bleiben. Der Zuschuss bleibt aber eine Ermessensleistung. Plane 15 Monate vor der Altersgrenze ein, wenn Du die volle Förderung willst. Lass die Rente erst nach der Förderung beginnen, denn eine zuerkannte Altersrente stoppt den Zuschuss. Kläre vor dem Start Rentenkonto und Krankenversicherung.
Quellen
- SGB III: § 4, § 28a, § 93, § 94, § 136, § 147, § 148, § 156, § 158, § 161, § 324
- SGB V: § 5, § 6
- SGB VI: § 2, § 3, § 4, § 7, § 35, § 36, § 37, § 38, § 42, § 51, § 77, § 99, § 167, § 235, § 236, § 236a, § 236b
- Einkommensteuergesetz: § 3
- Bundesagentur für Arbeit: Fachliche Weisungen zum Gründungszuschuss, Stand 13.09.2023, FW 93.02, 93.03, 93.05, 93.07, 93.08, 93.10, 93.19, 93.20, 93.31, 93.32, 93.34, 93.36, 93.40, 93.46, 93.51, 93.52, 93.57, 94.10
- Deutsche Rentenversicherung: Altersrentner können unbegrenzt hinzuverdienen, Freiwillige Beiträge 2026
- Bundesregierung: FAQ zum Bericht der Alterssicherungskommission
Dieser Beitrag ersetzt keine Rechtsberatung.